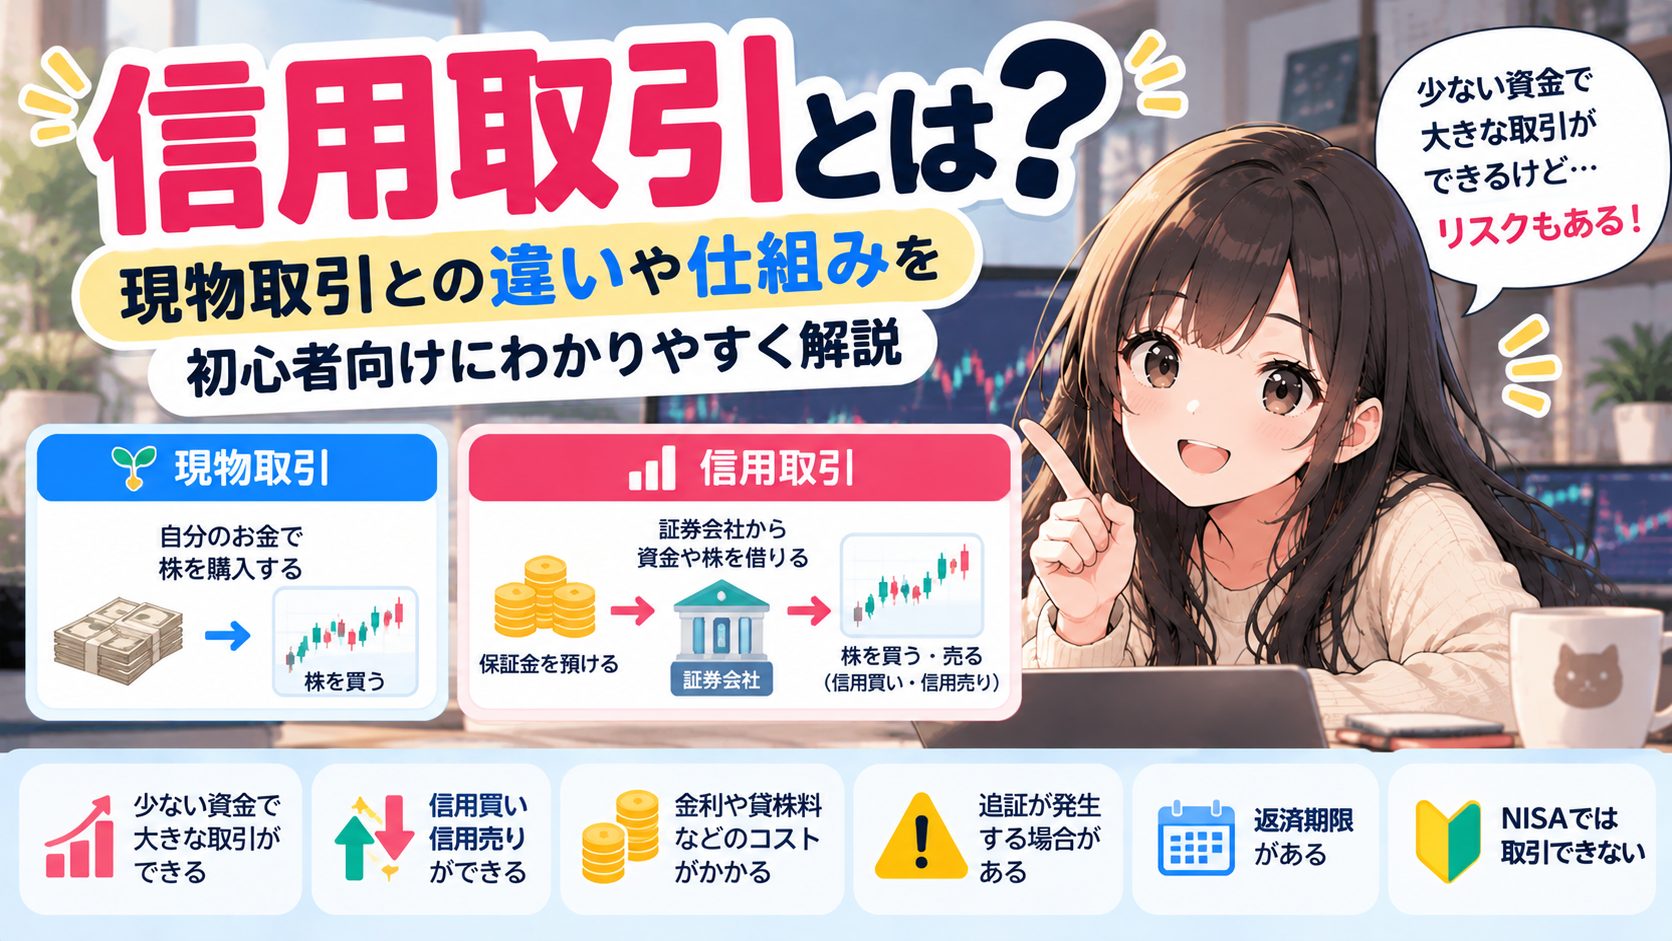
株式投資をしていると、「信用取引」という言葉を見かけることがあります。信用取引は、証券会社に保証金を預け、その保証金を担保にしてお金や株式を借りて取引する方法です。
少ない資金で大きな金額の取引ができたり、手元に株を持っていなくても売りから取引できたりする一方で、現物取引にはないリスクやコストがあります。
「信用取引ってそもそも何?」
「現物取引とは何が違うの?」
「信用買いと信用売りってどういうこと?」
この記事では、株初心者向けに信用取引の仕組みや現物取引との違い、メリット・注意点をわかりやすく解説します。
信用取引とは?
信用取引とは、証券会社に「委託保証金」という担保を預け、その保証金をもとに資金や株式を借りて売買する取引です。
現物取引では、自分のお金で株を購入します。
一方、信用取引では証券会社から資金や株式を借りて取引するため、自分が用意した資金より大きな金額の取引ができます。
信用取引の大きな特徴は、
・少ない資金で大きな金額を取引できる
・信用買いができる
・信用売りができる
・現物取引とは異なるコストがかかる
・保証金の状況によっては追加保証金(追証)が必要になる
といった点です。
日本取引所グループ(JPX)では、信用取引について委託保証金の約3倍までの売買ができることや、信用売りが利用できることを主な特徴として説明しています。
ただし、実際の取引条件や保証金率などは証券会社や銘柄によって異なる場合があります。
現物取引と信用取引の違い
まずは、普段の株式投資で利用する現物取引と比較すると分かりやすいでしょう。
| 比較項目 | 現物取引 | 信用取引 |
|---|---|---|
| 使うお金 | 自分のお金 | 保証金を担保に資金などを借りる |
| 取引できる金額 | 用意した資金の範囲 | 保証金をもとに大きな金額を取引できる |
| 信用買い | できない | できる |
| 信用売り | できない | できる |
| 返済期限 | 基本的になし | 取引の種類によって異なる |
| コスト | 売買手数料など | 金利・貸株料などがかかる場合がある |
| 追証 | なし | 発生する場合がある |
現物取引は、基本的に自分のお金で株を買って保有する取引です。
一方、信用取引では証券会社から資金や株式を借りるため、借りたものを返す必要があります。
この「借りて取引する」という点が、現物取引との大きな違いです。
信用取引には「信用買い」と「信用売り」がある
信用取引には、大きく分けて「信用買い」と「信用売り」があります。
信用買いとは?
信用買いは、証券会社から資金を借りて株を買う取引です。
例えば、100万円分の株を買いたいとします。
現物取引なら、基本的に100万円の資金が必要です。
一方、信用取引では委託保証金を担保として差し入れ、証券会社から資金を借りることで、より大きな金額の取引ができます。
株価が上昇すれば利益になる可能性がありますが、反対に株価が下落すれば損失が発生します。
さらに、信用取引では保証金の状況によって追加保証金(追証)が必要になる場合があります。
信用売りとは?
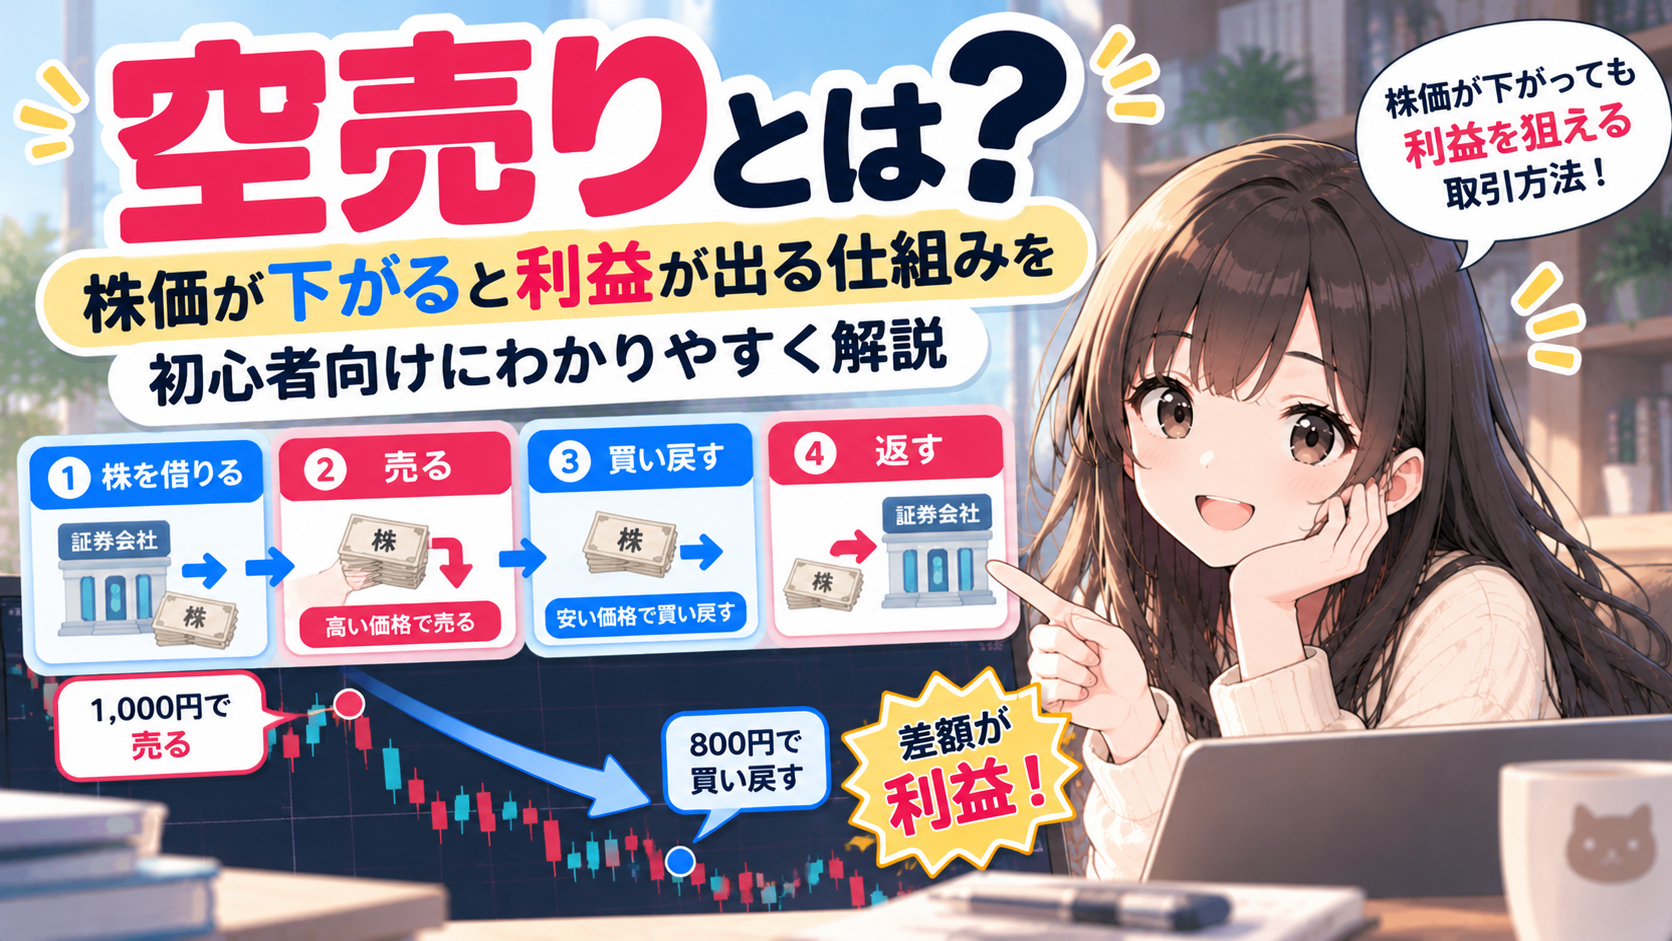
信用売りは、証券会社などから株式を借りて売却し、その後に株式を買い戻して返済する取引です。
いわゆる「空売り」と呼ばれる取引がこれにあたります。
株価が下落した場合に利益が出る可能性がある一方、株価が上昇すると損失が発生します。
信用売りについては、次の記事で詳しく解説します。
👉 空売りとは?株価が下がると利益が出る仕組みを初心者向けに解説
信用取引の仕組みを簡単にイメージすると?
信用取引は、「証券会社から借りて取引する」と考えると分かりやすいです。
信用買いの場合は、
自分
↓
保証金を預ける
↓
証券会社
↓
資金を借りる
↓
株を購入する
という流れになります。
その後、株を売却して取引を決済し、借りた資金を返済します。
信用売りの場合は、
自分
↓
保証金を預ける
↓
証券会社などから株式を借りる
↓
株を売却する
↓
後から株式を買い戻して返済する
という流れです。
このように、信用取引では「借りたものを返す」という仕組みになっています。
委託保証金とは?
信用取引を行うときには、証券会社に「委託保証金」を預けます。
委託保証金は、信用取引における担保のようなものです。
信用取引では、自分のお金だけで取引するわけではないため、証券会社は担保として保証金を預かります。
例えば、100万円の信用取引を行う場合、必要な保証金は証券会社や取引条件などによって異なります。
そのため、
「信用取引なら必ず30万円あれば100万円取引できる」
と単純に考えるのではなく、利用する証券会社の最新の条件を確認することが大切です。
また、銘柄によっては信用取引の保証金率が引き上げられることもあります。
信用取引には「制度信用」と「一般信用」がある
信用取引には、大きく分けて「制度信用取引」と「一般信用取引」の2種類があります。
| 比較項目 | 制度信用取引 | 一般信用取引 |
|---|---|---|
| 対象銘柄 | 取引所が選定 | 証券会社が取り扱う銘柄 |
| 返済期限 | 最長6か月 | 証券会社との契約による |
| 品貸料など | 取引所のルールなどに基づく | 証券会社との契約による |
| 取引条件 | 取引所のルールがある | 証券会社によって異なる |
制度信用取引は、取引所が選定した銘柄を対象として行う信用取引です。
返済期限は最長6か月とされています。
一方、一般信用取引は、返済期限などの条件を証券会社との間で決める仕組みです。
証券会社によっては「無期限信用取引」など、原則として返済期限を設けない一般信用取引を取り扱っている場合もあります。
そのため、信用取引を始めるときは「制度信用なのか、一般信用なのか」を確認しておきましょう。
信用取引にはどんなコストがかかる?
信用取引では、現物取引とは異なるコストが発生します。
代表的なものが、
・信用買いの金利
・信用売りの貸株料
・品貸料(逆日歩)が発生する場合がある
・売買手数料など
です。
信用買いでは、証券会社から資金を借りるため、その資金に対する金利がかかります。
信用売りでは、株式を借りるための貸株料がかかります。
また、制度信用取引では、株式の需給状況によって「品貸料(逆日歩)」が発生する場合があります。
つまり、信用取引は「株価が上がるか下がるか」だけでなく、取引を続けることで発生するコストも考える必要があります。
信用取引には返済期限がある
現物取引で株を買った場合、基本的には自分で売却するまで保有できます。
一方、信用取引では、借りた資金や株式を返済する必要があります。
制度信用取引の場合、返済期限は最長6か月です。
一般信用取引の場合は、証券会社との契約によって返済期限が決まります。
そのため、
「株価が戻るまで何年でも待てばいい」
という現物取引と同じ感覚で信用取引を行うことはできません。
特に信用買いでは、株価が下落した状態で長期間保有すると、評価損だけでなく金利などのコストも積み重なる可能性があります。
信用取引の「追証」とは?
信用取引で特に注意したいのが「追証(おいしょう)」です。
追証とは、信用取引の保証金が不足した場合に、追加で保証金を差し入れることです。
例えば、信用買いしている株が大きく下落すると、保有している建玉の評価損が大きくなります。
その結果、保証金の維持に必要な水準を下回ると、追加で保証金を入れなければならない場合があります。
つまり、
株価が下落
↓
評価損が大きくなる
↓
保証金の余裕が減る
↓
必要な水準を下回る
↓
追証が発生する場合がある
という流れです。
追証が発生した場合は、証券会社が定めた期限までに必要な保証金を差し入れる必要があります。
そのため、信用取引では「いくらまで取引できるか」だけでなく、「株価が下落したときにどれだけ余裕があるか」も重要です。
信用取引のメリット
信用取引には、現物取引にはない特徴があります。
少ない資金で大きな金額を取引できる
信用取引では、委託保証金を担保として、保証金より大きな金額の取引ができます。
そのため、手元資金が少なくても大きな金額の取引が可能です。
ただし、取引金額が大きくなるほど、株価が動いたときの損益も大きくなります。
信用売りができる
信用取引では、株式を借りて売却する「信用売り」が利用できます。
これにより、株価が下落したときに利益を狙う取引も可能になります。
ただし、信用売りには独自のリスクがあるため、仕組みを理解してから利用することが大切です。
現物取引とは違う取引方法を使える
信用取引では、信用買いや信用売りなど、現物取引にはない取引方法を利用できます。
そのため、株式市場の値動きに対してさまざまな取引方法を選択できます。
信用取引の注意点・リスク
便利な一方で、信用取引には注意点もあります。
損失が大きくなる可能性がある
信用取引では、自分が用意した資金より大きな金額を取引できます。
そのため、株価が予想と反対方向に動いた場合、現物取引よりも大きな損失につながる可能性があります。
「少ない資金で大きな取引ができる」というメリットは、反対に「損失も大きくなりやすい」というリスクにつながります。
追証が発生する可能性がある
信用取引では、保証金の状況によって追証が発生する場合があります。
追加で保証金を用意する必要があるため、余裕資金が少ない状態で大きな信用取引を行うのは注意が必要です。
金利や貸株料などがかかる
信用取引では、取引を保有している間に金利や貸株料などが発生する場合があります。
株価だけでなく、こうしたコストも含めて損益を考える必要があります。
返済期限を意識する必要がある
制度信用取引では返済期限が最長6か月となっています。
一般信用取引でも、証券会社によって返済期限などの条件が決められています。
「そのうち株価が戻るだろう」と長期間保有する前提で利用するのは避け、返済期限や取引条件を事前に確認しましょう。
👉 株式投資のリスクとは?初心者が知っておきたい5つの注意点
NISAで信用取引はできる?
NISA口座では信用取引を行うことはできません。
NISAは、一定の投資による利益を非課税にするための制度ですが、信用取引はNISAの対象ではありません。
そのため、
「NISA口座で信用買いをする」
「NISA口座で空売りをする」
といった取引はできません。
NISAで株式投資をする場合は、現物取引による上場株式などの購入が基本になります。
初心者は信用取引をどう考えればいい?
信用取引は、少ない資金で大きな取引ができたり、信用売りを利用できたりする便利な仕組みです。
一方で、
・損失が大きくなる可能性がある
・追証が発生する場合がある
・金利や貸株料などのコストがかかる
・返済期限がある
・現物取引より仕組みが複雑
といった注意点があります。
そのため、株を始めたばかりの人は、まず現物取引の仕組みや株価の動きを理解してから、信用取引について学んでいく方法もあります。
特に信用取引では、
「いくらまで取引できるか」
だけを見るのではなく、
「株価が大きく動いたときにどこまで耐えられるか」
を考えることが重要です。
まとめ
信用取引とは、証券会社に委託保証金を預け、その保証金を担保に資金や株式を借りて売買する取引です。
現物取引と比べると、
・少ない資金で大きな金額を取引できる
・信用買いができる
・信用売りができる
・金利や貸株料などのコストがかかる
・追証が発生する場合がある
・返済期限がある
といった違いがあります。
信用取引には「制度信用取引」と「一般信用取引」があり、返済期限や取引条件などが異なります。
特に重要なのは、
「大きな金額を取引できる=大きな利益を狙える」だけではなく、「大きな損失につながる可能性もある」
ということです。
信用取引を利用する場合は、仕組みやコスト、返済期限、追証などを理解したうえで、自分が無理なく管理できる範囲で利用することが大切です。
コメント