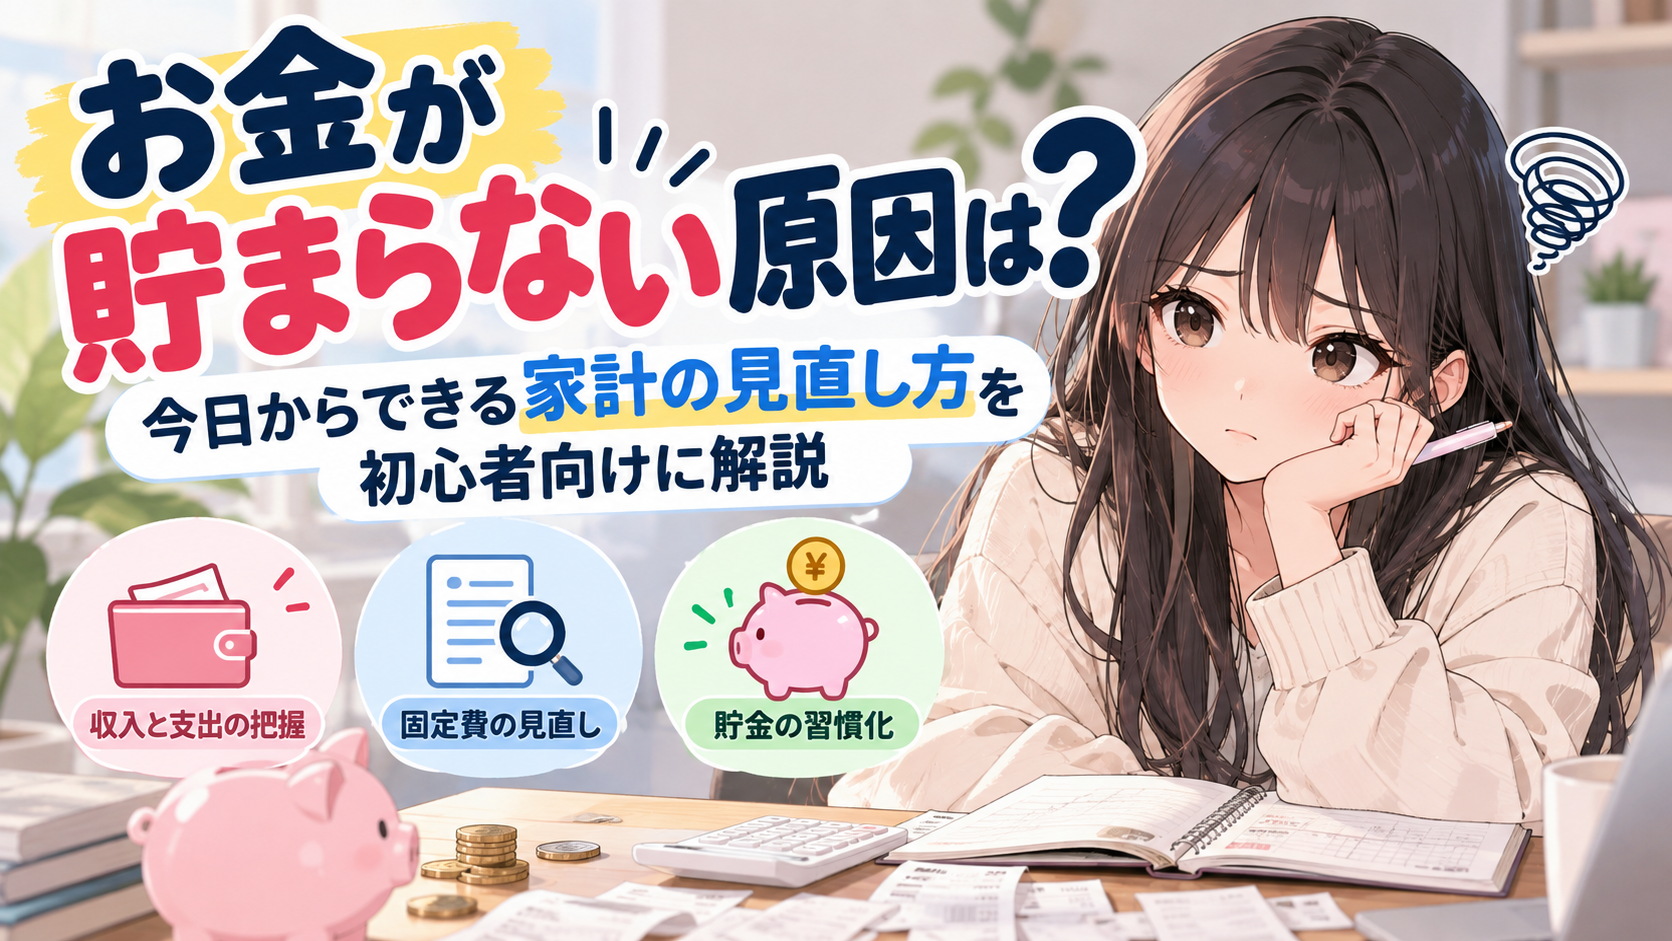
「毎月それなりにお金を使っているつもりはないのに、なぜか貯金が増えない……」
そんな悩みはありませんか?
お金が貯まらないときは、無理に節約したり、我慢を増やしたりする前に、まずはお金の使い方を確認することが大切です。
毎月の収入と支出を把握し、改善できる部分を見つけるだけでも、家計を見直すきっかけになります。
この記事では、お金が貯まらない主な原因と、今日からできる家計の見直し方を初心者向けに解説します。
「何から始めればいいかわからない」という人も、できることから取り組んでみましょう。
お金が貯まらない主な原因5つ
お金が貯まらない理由は、人によって異なります。まずは、よくある原因を確認してみましょう。
1. 毎月の収入と支出を把握していない
お金が貯まらない原因の一つが、毎月いくら入ってきて、何にいくら使っているのかを把握できていないことです。
例えば、コンビニでの買い物や外食、スマートフォンでの少額の支払いなどは、一回あたりの金額が小さくても、積み重なると大きな出費になることがあります。
ただし、すべての支出を細かく記録する必要はありません。
まずは、銀行口座やクレジットカードの明細を確認し、お金の使い道を大まかに把握するところから始めてみましょう。
2. 余ったお金を貯金しようとしている
「月末にお金が余ったら貯金しよう」と考えていても、気づけば使い切ってしまうことがあります。
その場合は、余ったお金を貯めるのではなく、収入が入った段階で貯金する分を分けておく方法がおすすめです。
例えば、毎月の収入から無理のない金額を別の口座に移しておけば、残ったお金を生活費として管理しやすくなります。
大切なのは、最初から大きな金額を貯めようとしないことです。生活に支障が出ない範囲で、続けられる金額を設定しましょう。
3. 固定費を見直していない
固定費とは、毎月継続して発生する支出のことです。
例えば、次のようなものがあります。
- スマートフォンの通信料金
- インターネット料金
- サブスクリプションサービスの料金
- 保険料
- 家賃
固定費は一度見直すと、その後も節約効果が続く可能性があります。
特に、使っていないサブスクリプションや、契約したまま見直していないサービスがあれば、確認してみましょう。
ただし、料金だけを見て契約を変更すると、必要なサービスまで失ってしまうことがあります。利用頻度や解約条件も確認してから判断することが大切です。
4. 何となく買い物をしている
特に必要ではないものを、セールや広告をきっかけに買ってしまうことはありませんか?
一回の買い物が少額でも、回数が増えれば支出は大きくなります。
衝動買いを減らすためには、買い物をする前に「本当に必要なのか」「今すぐ買う必要があるのか」を考える習慣をつけると効果的です。
欲しいものをすぐに購入するのではなく、一度時間を置いてから判断する方法もあります。
もちろん、好きなことにお金を使うのが悪いわけではありません。大切なのは、必要な支出と自分が楽しむための支出を区別し、納得できる使い方をすることです。
5. 貯金の目標が決まっていない
貯金する目的が曖昧だと、途中で節約が面倒になったり、貯める意欲が薄れたりすることがあります。
例えば、次のような目標を設定してみましょう。
- 急な出費に備えるお金を貯める
- 旅行や趣味に使うお金を貯める
- 一人暮らしや引っ越しに備える
- 将来のための資金を準備する
目標が決まると、いつまでに、どのくらいのお金を用意したいのかを考えやすくなります。
最初から大きな目標を立てる必要はありません。まずは達成しやすい目標から始めてみましょう。
今日からできる家計の見直し方5ステップ
お金が貯まらない原因がわかったら、次は実際に家計を見直していきましょう。
ステップ1:現在の収入と支出を確認する
最初に、毎月の収入と支出を確認します。
確認する項目は、次の4つです。
- 収入:給与やアルバイト代など
- 固定費:家賃、通信料金、保険料など
- 変動費:食費、日用品、交際費など
- 貯金:毎月どのくらい残せているか
家計簿をつけていない場合は、銀行口座やクレジットカードの明細を使って確認しても構いません。
まずは、細かい金額を完璧に整理することよりも、お金の流れを把握することを優先しましょう。
ステップ2:見直せそうな支出を探す
支出を確認したら、無理なく減らせそうなものを探します。
例えば、次のような項目です。
| 項目 | 見直し方の例 |
|---|---|
| 通信費 | プランや契約内容を確認する |
| サブスク | 利用していないサービスを解約する |
| 食費 | 外食や食品の買いすぎを見直す |
| 買い物 | 購入前に必要性を考える |
| 交際費・趣味 | 自分に合った予算を決める |
一度にすべてを変える必要はありません。
まずは、効果がありそうで、生活への負担が小さいものから取り組んでみましょう。
ステップ3:毎月の貯金額を決める
次に、毎月どのくらい貯金するかを決めます。
収入や生活費によって適切な金額は異なるため、最初から一定の割合や金額にこだわる必要はありません。
例えば、毎月の支出を確認したうえで、無理なく残せそうな金額を設定します。
急な出費が多い月や収入が少ない月もあるため、必要に応じて調整できるようにしておくと続けやすくなります。
ステップ4:貯金用のお金を分けて管理する
貯金する金額を決めたら、生活費と分けて管理する方法も検討しましょう。
例えば、生活費を管理する口座と貯金用の口座を分ければ、今使えるお金と貯めているお金を区別しやすくなります。
ただし、口座を増やしすぎると管理が複雑になることもあります。自分が管理しやすい方法を選びましょう。
ステップ5:月に一度、家計を振り返る
家計の見直しは、一度実行したら終わりではありません。
月に一度、次の項目を確認してみましょう。
- 予定していた貯金ができたか
- 想定より多く使った項目はないか
- 無理な節約をしていないか
- 来月に見直せそうな支出はあるか
予定どおりに貯金できなかったとしても、失敗と考える必要はありません。原因を確認し、翌月の予算を調整すれば大丈夫です。
大切なのは、自分の生活に合った家計管理を続けることです。
節約だけでなく、収入と将来の支出も考えよう
家計を見直すときは、支出を減らすことだけに注目しがちです。
しかし、収入や将来必要になるお金についても考えることが大切です。
例えば、次のような点を整理してみましょう。
- 今後、収入が変化する予定はあるか
- 引っ越しや進学など、大きな出費の予定はあるか
- 急な病気や失業などに備えるお金は必要か
- 貯金だけでなく、将来の資産形成について考える必要があるか
こうした点を整理すると、今どのくらい貯金するべきか、何を優先するべきかを考えやすくなります。
投資による資産形成を考える場合も、まずは日々の生活費や近いうちに必要なお金を確保することが大切です。
👉 投資と貯金の違いとは?大学生がお金を増やす前に知っておきたいこと
投資には元本割れのリスクがあるため、生活に必要なお金まで投資に回さないようにしましょう。
自分だけで家計を見直すのが難しいときは?
ここまで紹介した方法を試しても、家計の改善方法がわからないこともあるでしょう。
例えば、次のような悩みです。
- 収入に対して、どのくらい貯金すればよいかわからない
- 保険や住宅費など、大きな支出について判断できない
- 将来必要になるお金をどう準備すればよいかわからない
- 貯金や資産形成について、誰かに相談したい
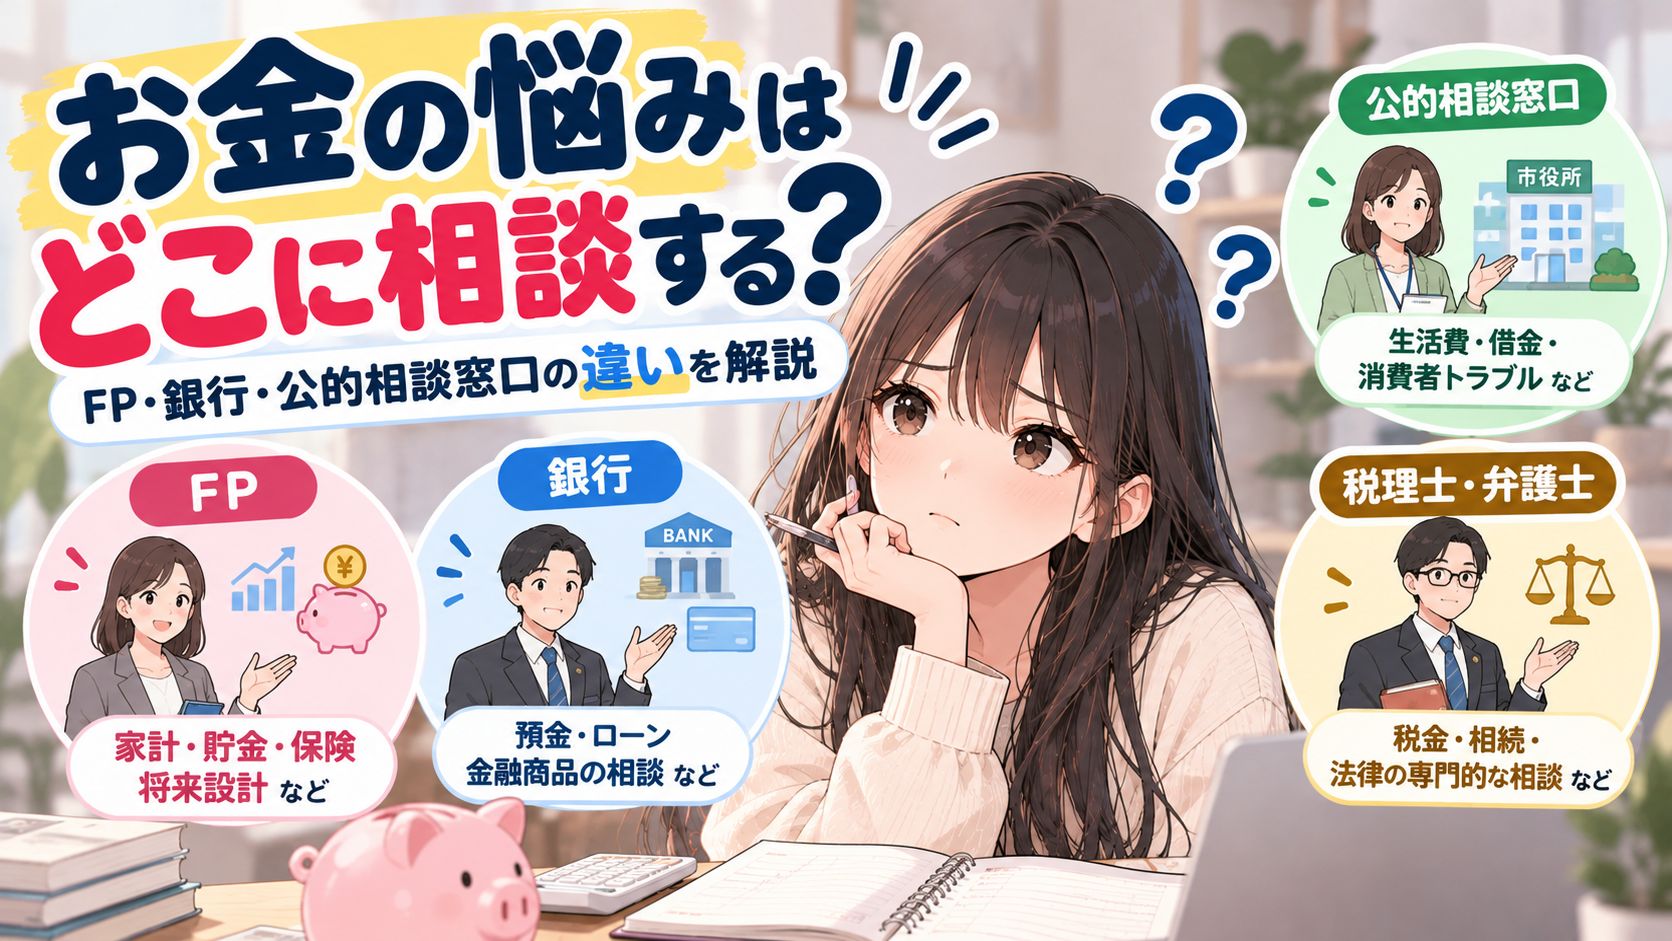
このような場合は、ファイナンシャルプランナー(FP)など、お金に関する相談先を利用する方法もあります。
FPは、家計管理や教育費、老後資金、保険など、お金に関する悩みを整理する際に相談できる専門家です。
ただし、相談先によって対応できる内容や費用、提案されるサービスは異なります。無料相談であっても、サービスの範囲や契約条件を確認してから利用しましょう。
相談すること自体が目的ではなく、自分の悩みを整理し、納得できる方法を見つけることが大切です。
まとめ:まずはお金の流れを把握することから始めよう
お金が貯まらないときは、無理な節約を始める前に、まずは収入と支出を確認してみましょう。
今回紹介したポイントをまとめます。
- 収入と支出を把握する
- 固定費や日々の買い物を見直す
- 無理のない貯金額を決める
- 貯金用のお金を分けて管理する
- 定期的に家計を振り返る
すべてを一度に実行する必要はありません。まずは銀行口座やクレジットカードの明細を確認するなど、できることから始めてみましょう。
家計を見直しても解決方法がわからない場合は、専門家への相談も選択肢の一つです。
自分に合った方法でお金の管理を続け、将来に向けた資産形成につなげていきましょう。
コメント