「お金の悩みがあるけれど、誰に相談すればいいのかわからない」
「貯金や家計のことを相談したいけれど、銀行に行けばいいの?それともFP?」
このように悩んでいる人もいるのではないでしょうか。
お金の相談先には、ファイナンシャルプランナー(FP)や銀行、公的な相談窓口など、さまざまな選択肢があります。それぞれ得意な分野が異なるため、悩みの内容に合わせて選ぶことが大切です。
この記事では、お金の悩みを相談できる主な窓口と、それぞれの違い、相談先を選ぶときの注意点を初心者向けに解説します。
自分に合った相談先を見つけて、お金の悩みを整理するきっかけにしてみましょう。
お金の悩みを相談できる主な窓口4つ
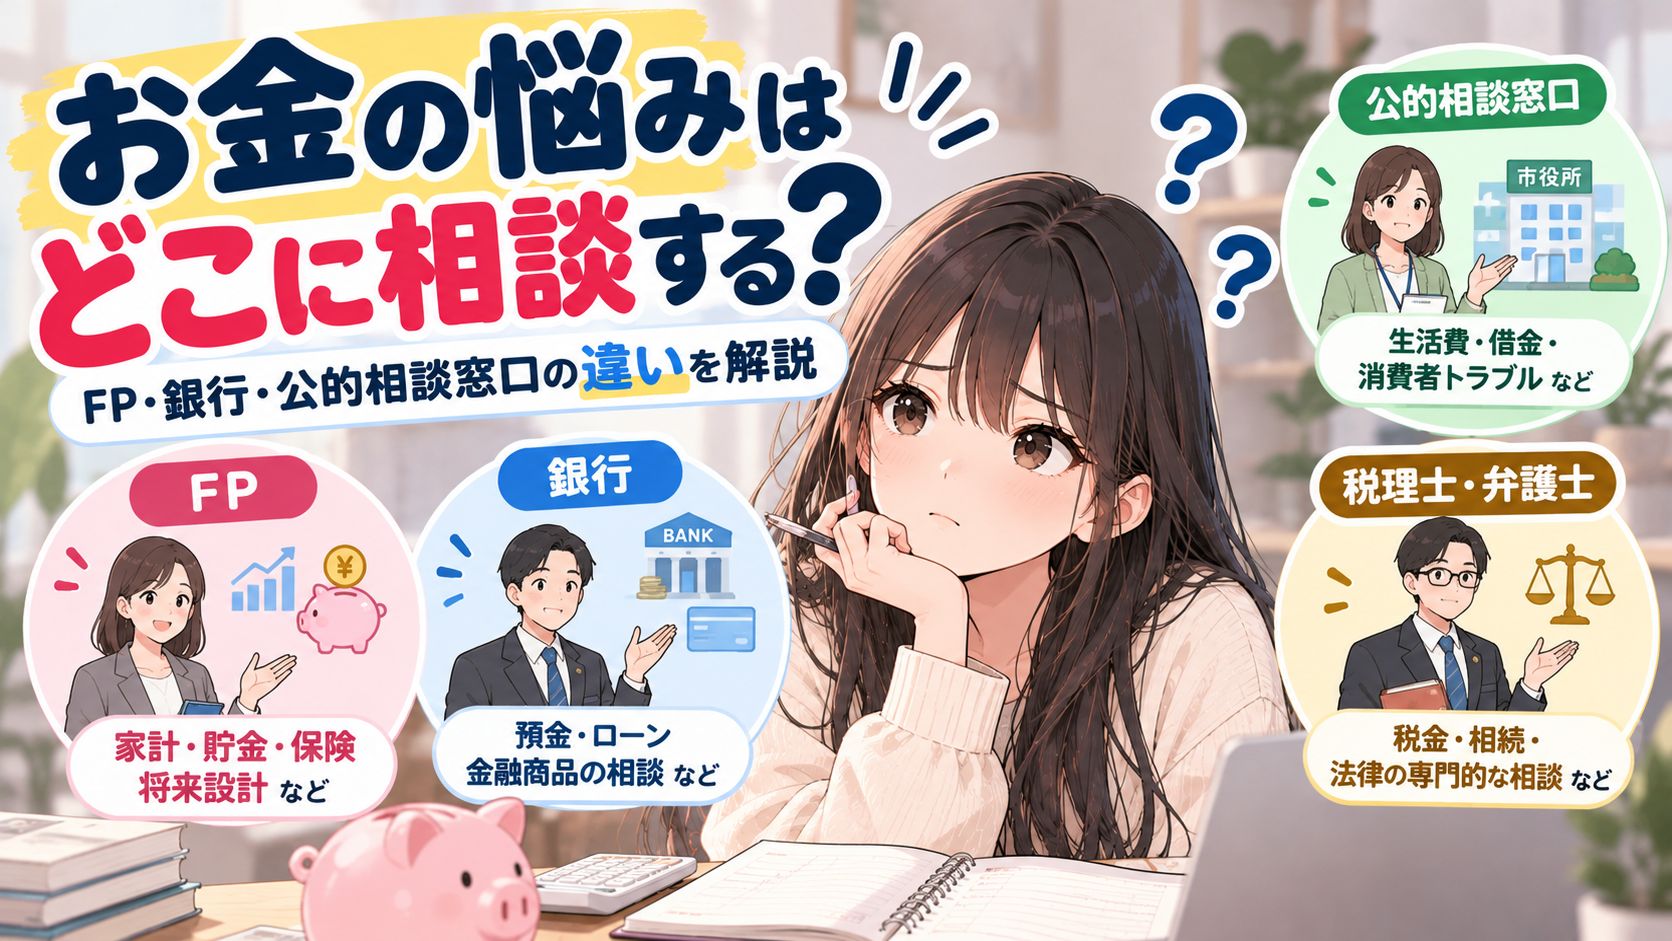
お金の相談先として、主に次の4つが挙げられます。
- ファイナンシャルプランナー(FP)
- 銀行などの金融機関
- 国や自治体などの公的相談窓口
- 税理士・弁護士などの専門家
どこに相談すればよいか迷ったら、まずは自分が何に困っているのかを整理してみましょう。
1. FP(ファイナンシャルプランナー)
FPは、家計管理や貯金、保険、教育資金、住宅ローン、老後資金など、暮らしとお金に関する相談に対応する専門家です。
例えば、次のような悩みを相談できます。
- 毎月いくら貯金すればよいかわからない
- 家計を見直したいけれど、何から始めればよいかわからない
- 将来必要になるお金を準備したい
- 保険や住宅ローンについて整理したい
- 貯金と投資をどのように使い分ければよいか知りたい
FPの特徴は、一つの支出だけでなく、収入や生活費、将来の予定などを踏まえて、お金の計画を総合的に考えられることです。
ただし、FPによって得意分野や相談料金、提供するサービスは異なります。保険や金融商品などの提案を行う場合もあるため、相談内容や料金体系を事前に確認しましょう。
2. 銀行などの金融機関
銀行などの金融機関は、預金口座やローン、金融商品の利用など、具体的な金融サービスについて相談したいときに適しています。
例えば、次のようなケースです。
- 預金口座や定期預金について知りたい
- 住宅ローンや教育ローンについて相談したい
- 銀行が取り扱う投資信託などの商品について知りたい
- 口座の手続きや利用方法を確認したい
銀行は、自社で取り扱うサービスについて詳しく相談できる点が特徴です。
一方で、家計全体の見直しや、複数の金融機関の商品を横断して比較したい場合には、相談できる範囲を確認する必要があります。
また、金融商品を提案された場合は、その商品の手数料やリスク、ほかの選択肢も確認してから判断しましょう。
3. 国や自治体などの公的相談窓口
公的相談窓口は、生活費や借金、消費者トラブルなど、悩みの内容に応じて利用を検討できる相談先です。
例えば、次のような場合に役立ちます。
- 収入が減り、生活費の支払いに困っている
- 借金の返済が難しくなっている
- 契約や請求についてトラブルが起きている
- 利用できる公的支援制度を知りたい
相談内容によって、適した窓口は異なります。公的な相談窓口なら、どのような相談でも必ず解決できるというわけではありませんが、状況に応じた相談先や制度を案内してもらえる場合があります。
例えば、契約や消費者トラブルについては、消費者ホットライン「188(いやや!)」を通じて、近くの消費生活センターなどの相談窓口を案内してもらえます。
生活費や借金などの問題が深刻な場合は、家計相談だけで済ませず、自治体などの相談窓口も検討しましょう。
4. 税理士・弁護士などの専門家
税金や法律に関する具体的な問題がある場合は、その分野を専門とする人に相談する方法があります。
例えば、次のようなケースです。
- 確定申告や税金について詳しく確認したい
- 相続や贈与について専門的な助言が必要
- 借金の返済や債務整理について相談したい
- 契約上のトラブルについて法的な対応を検討したい
税理士は税務、弁護士は法律に関する問題など、それぞれ専門分野があります。
FPは家計全体のお金の計画を考える際に役立ちますが、個別の税務や法律問題では、専門家への相談が適している場合があります。
自分の悩みがどの分野に当てはまるかわからない場合は、まず公的な相談窓口などで適切な相談先を確認するのも一つの方法です。
FP・銀行・公的相談窓口の違いを比較
それぞれの特徴を整理すると、次のようになります。
| 相談先 | 得意な相談内容 | 費用の考え方 |
|---|---|---|
| FP | 家計管理、貯金、将来設計、保険など | 有料・無料の両方がある |
| 銀行など | 預金、ローン、自社取扱商品の相談など | 手続きや商品によって異なる |
| 公的相談窓口 | 生活困窮、借金、消費者トラブルなど | 窓口や相談内容によって異なる |
| 税理士・弁護士など | 税務・法律などの専門的な問題 | 相談内容や依頼内容によって異なる |
※相談できる内容や料金は、個別の窓口やサービスによって異なります。
迷ったときは、相談先の種類だけで決めるのではなく、「何を解決したいのか」を基準に選びましょう。
例えば、毎月の支出を減らしたいならFP、銀行のローンについて知りたいなら金融機関、生活費の支払いに困っているなら自治体などの公的窓口が候補になります。
自分に合った相談先を選ぶ3つのポイント
相談先を選ぶときは、次の3つを意識してみましょう。
1. 相談したい内容を整理する
まずは、何に困っているのかを整理します。
例えば、「お金が貯まらない」という悩みでも、原因によって相談先は変わります。
- 毎月の支出を見直したい
- 将来のために貯金計画を立てたい
- 保険やローンの負担を見直したい
- 生活費や借金の返済に困っている
- 税金や相続について確認したい
このように悩みを具体的にすると、必要な相談先を選びやすくなります。
自分で家計を見直すところから始めたい人は、こちらの記事も参考にしてみてください。
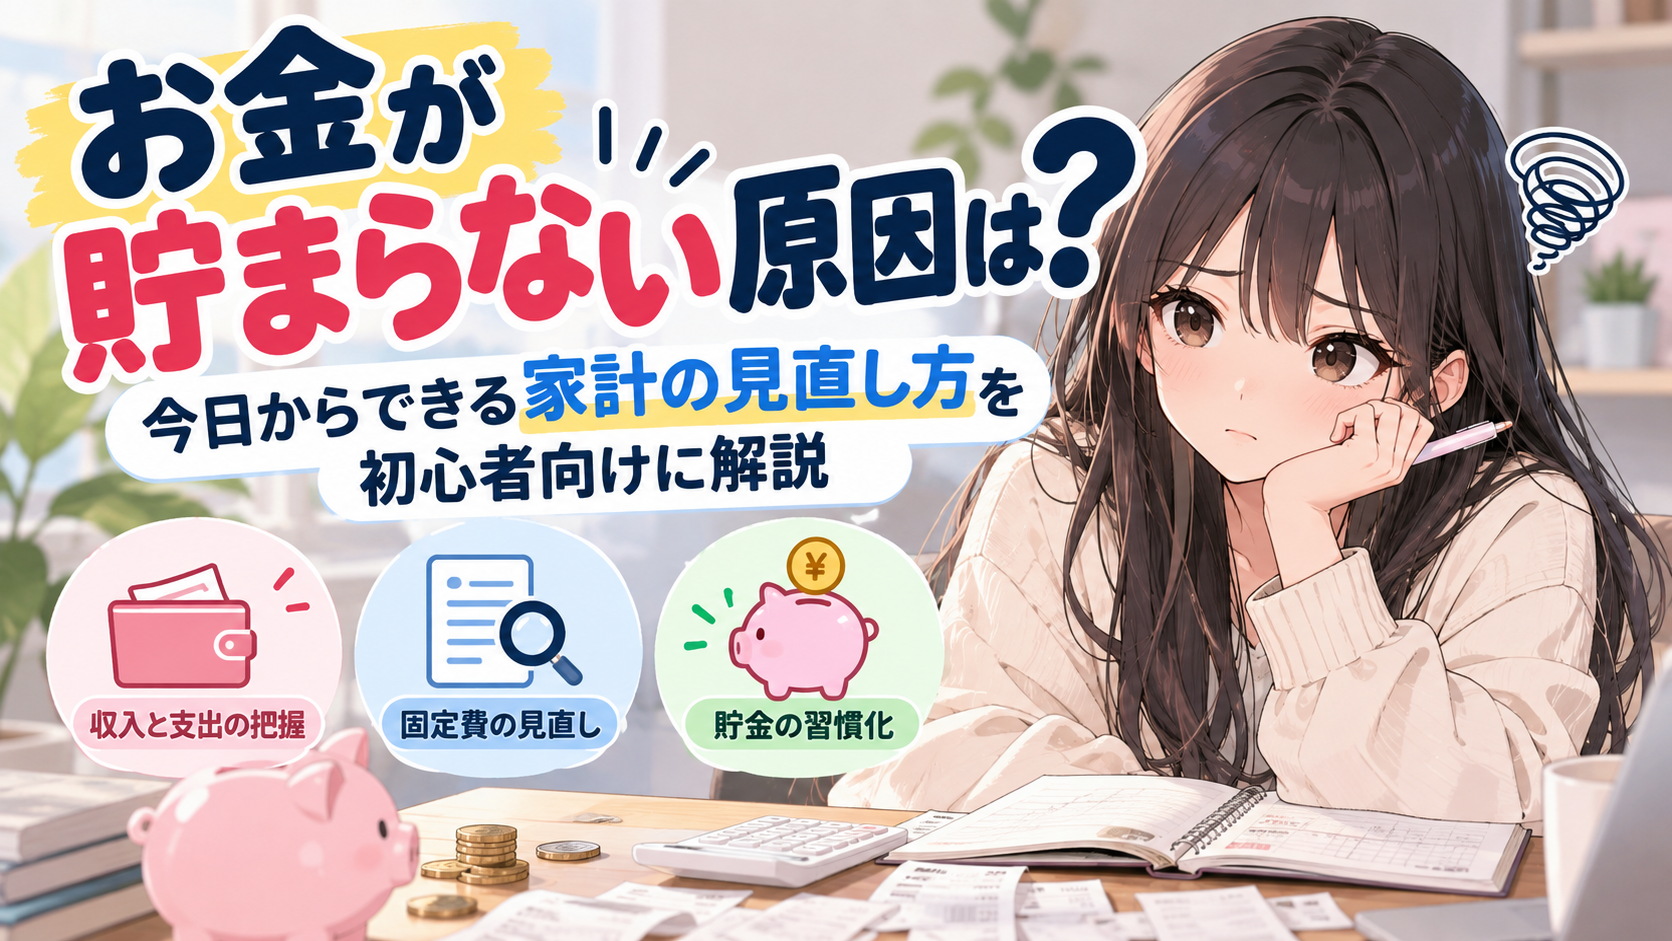
👉 お金が貯まらない原因は?今日からできる家計の見直し方を初心者向けに解説
2. 相談料金やサービス内容を確認する
相談先によって、無料で相談できる範囲や有料になるサービスが異なります。
特にFP相談では、初回相談は無料でも、継続相談や詳しいプランの作成には料金がかかる場合があります。
相談を申し込む前に、次の点を確認しておきましょう。
- 相談料はいくらか
- どこまで無料で対応してもらえるか
- 商品やサービスの契約が必要なのか
- 相談後に費用が発生する条件はあるか
無料という理由だけで決めず、相談内容や条件を理解したうえで利用することが大切です。
3. 提案された内容をすぐに契約しない
お金の相談では、保険や金融商品、各種サービスなどを提案されることがあります。
提案された内容が自分に合っているかどうかは、すぐには判断できないこともあります。
その場で契約を決める必要がない場合は、一度持ち帰って検討しましょう。
契約する前には、料金や手数料、解約条件、リスクなどを確認し、必要であれば別の相談先にも意見を聞くと安心です。
相談することと、商品やサービスを契約することは別です。自分が納得できるまで確認しましょう。
お金の悩みをFPに相談するなら?
「家計を見直したいけれど、自分だけでは何から始めればよいかわからない」
「貯金や将来のお金について、まとめて相談したい」
このような場合は、FPへの相談を検討してみましょう。
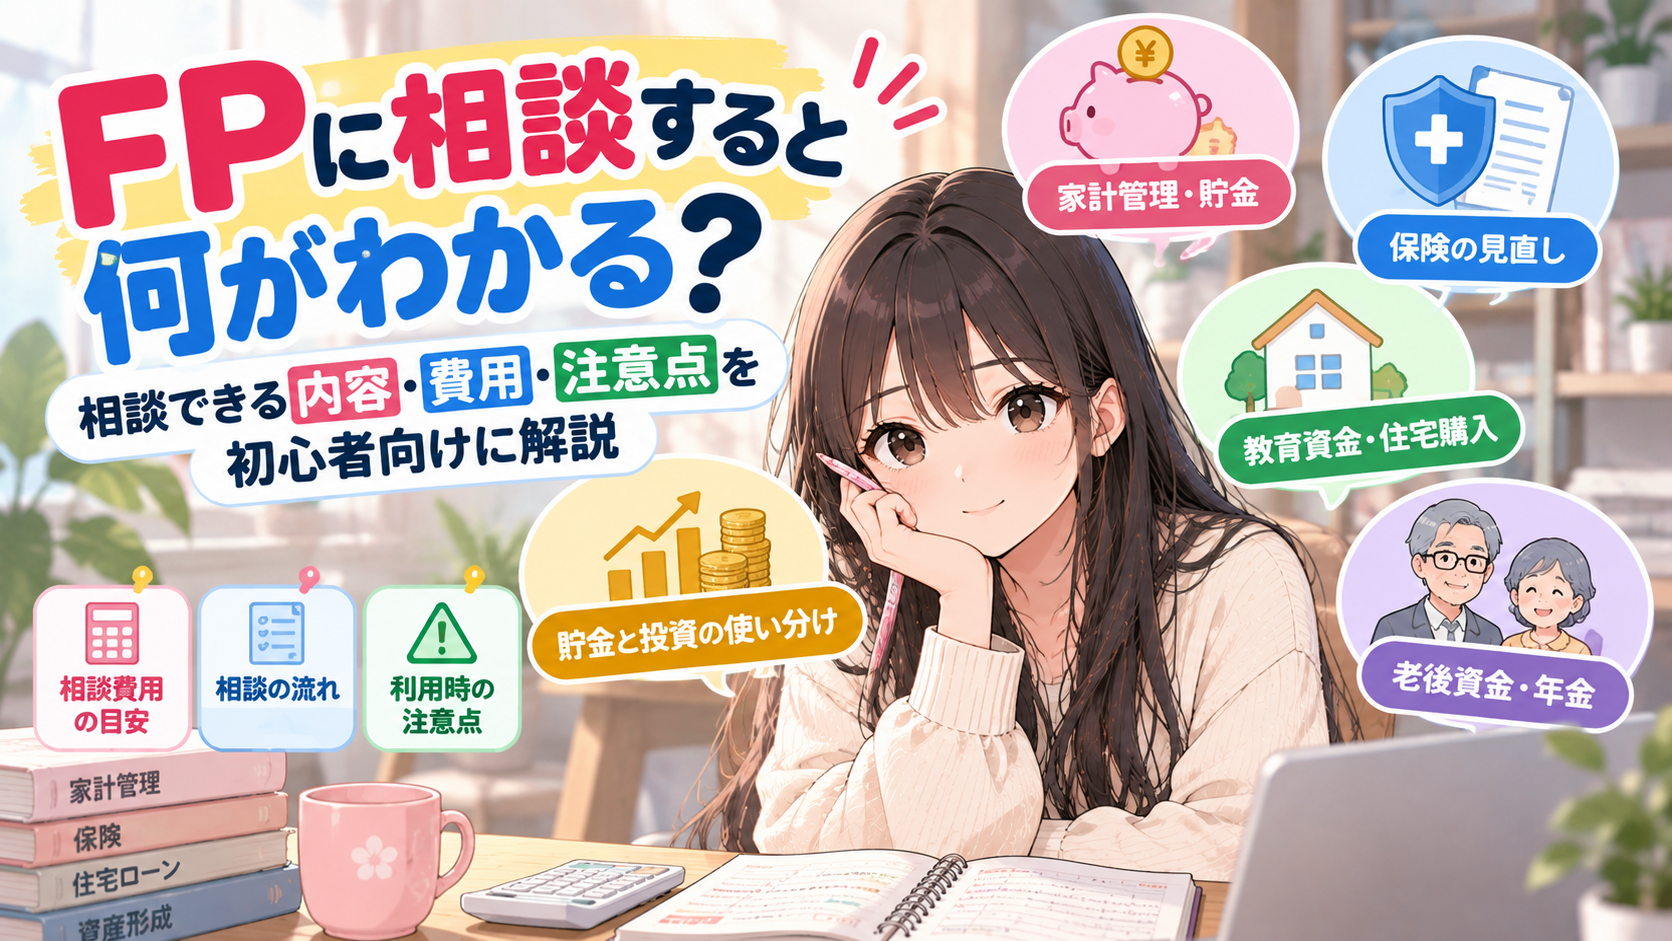
FPには、家計の収支や貯金計画、保険、教育資金、住宅ローン、老後資金などについて相談できます。
相談する前に、収入や支出、貯金額、今後の予定などを大まかに整理しておくと、悩みを伝えやすくなります。すべてを完璧に準備する必要はありません。
FP相談には有料のものだけでなく、無料で利用できる窓口やサービスもあります。ただし、無料相談の対象や条件、相談後のサービス内容はそれぞれ異なるため、事前の確認が必要です。
まとめ:悩みの内容に合わせて相談先を選ぼう
お金の悩みを相談できる窓口には、FPや銀行、公的相談窓口、税理士・弁護士などの専門家があります。
それぞれ得意な分野が異なるため、まずは自分が何に困っているのかを整理することが大切です。
- 家計や将来のお金を総合的に見直したいならFP
- 預金やローンなどの具体的なサービスについて知りたいなら銀行などの金融機関
- 生活費や借金、消費者トラブルなどで困っているなら公的相談窓口
- 税務や法律の専門的な問題があるなら税理士・弁護士など
相談先を選ぶ際は、料金や対応範囲、契約条件も確認しましょう。
お金の悩みを一人で抱え込む必要はありません。自分に合った相談先を見つけ、できることから少しずつ解決していきましょう。
コメント