「社会保険って会社員が入るものじゃないの?」
大学生だと、そう思っている人も多いかもしれません。
でも実は、大学生にも社会保険は関係します。
特にアルバイトをしている大学生なら、
- 親の健康保険の扶養に入れるの?
- 150万円までなら大丈夫って本当?
- 20歳になったら年金を払うの?
- 学生なら年金を払わなくてもいい?
- バイト先の社会保険に入ることはある?
など、知っておきたいことがいくつもあります。
そこでこの記事では、大学生向けに社会保険の基本をできるだけ簡単に解説します。
先に結論をいうと、大学生が特に覚えておきたいのは次の4つです。
①健康保険は親の扶養に入れる場合がある
②19歳以上23歳未満なら健康保険の扶養の収入基準は原則150万円未満
③20歳になると原則として国民年金への加入が必要
④学生には「学生納付特例」という制度がある
「扶養」と「社会保険」は似ているようで別の制度なので、ここを整理しておくことが大切です。
大学生の扶養はいくらまで?103万円・130万円・150万円など年収ラインを整理では、税金の扶養と社会保険の扶養を詳しく解説しているので、あわせて読んでみてください。
大学生にも社会保険は関係する?
そもそも「社会保険」とは何なのでしょうか。
社会保険は、病気やケガ、老後など、生活上のリスクに備えるための公的な制度です。
大学生に特に関係するものとしては、
- 健康保険
- 国民年金
- 厚生年金
などがあります。
ざっくりいうと、
| 制度 | 何のため? | 大学生との関係 |
|---|---|---|
| 健康保険 | 病気・ケガの医療費に備える | 親の扶養に入るケースが多い |
| 国民年金 | 老後・障害・死亡などに備える | 20歳から原則加入 |
| 厚生年金 | 会社員などの年金 | 条件を満たして働く場合に加入することがある |
「社会保険」と一言でいっても、いくつかの制度に分かれています。
健康保険とは?
健康保険は、病気やケガをしたときの医療費などを保障するための制度です。
大学生の場合、親が会社員などで健康保険に加入しているなら、一定の条件を満たすことで親の健康保険の扶養に入ることができます。
この場合、自分で健康保険料を支払わずに健康保険を利用できます。
ただし、収入が増えれば扶養から外れる可能性があります。
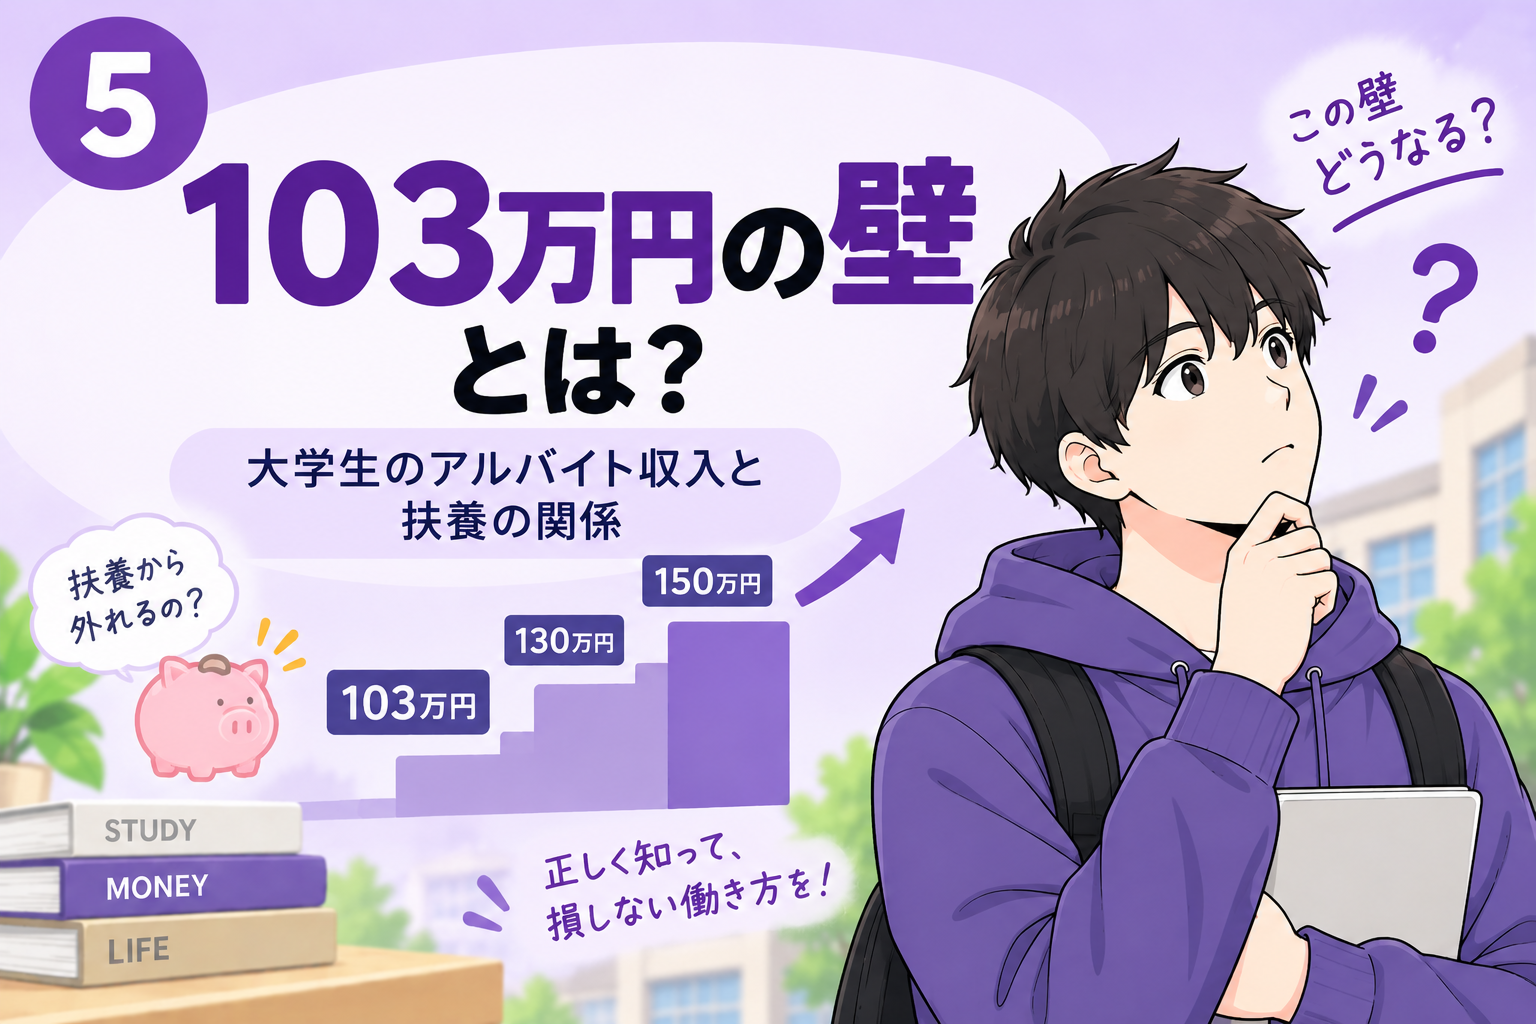
ここで重要なのが「130万円」「150万円」といった年収ラインです。
19歳以上23歳未満なら健康保険の扶養は150万円未満が目安
2025年10月1日以降、健康保険の被扶養者について、19歳以上23歳未満の人(配偶者を除く)の年間収入要件が150万円未満に変更されました。
つまり、大学生の年齢にあたる19~22歳なら、
「健康保険の扶養=130万円」ではなく、原則150万円未満
という点が重要です。
ただし、単純に「150万円未満なら必ず扶養に入れる」という意味ではありません。
同居・別居などによる生計維持の条件もあります。
また、この150万円という基準は税金の扶養とは別物です。
ここはかなり混乱しやすいポイントです。
税金の扶養と社会保険の扶養は別
たとえば大学生の場合、
- 親の税金に関係する扶養
- 自分の所得税
- 健康保険の扶養
- 国民年金
は、それぞれ別の制度です。
そのため、
「150万円までなら全部OK!」
というわけではありません。
大学生の税金はいくら?所得税・住民税の仕組みをわかりやすく解説でも税金について詳しく解説しているので、あわせて確認しておきましょう。
23歳になるとどうなる?
ここも注意が必要です。
健康保険の「150万円未満」という特例は、19歳以上23歳未満が対象です。
そのため、23歳になると原則として通常の収入基準に戻り、一般的には130万円未満が基準になります。
つまり、大学生だから150万円までOKというわけではありません。
年齢によって基準が変わると覚えておくと分かりやすいでしょう。
20歳になったら国民年金がスタート
大学生にとって、もう一つ重要なのが「国民年金」です。
日本では、原則として日本国内に住む20歳以上60歳未満の人は公的年金制度に加入する必要があります。
つまり大学生でも、
20歳になったら国民年金への加入が必要
です。
「学生だから年金は関係ない」というわけではありません。
国民年金って何のため?
国民年金というと、
「将来もらうための年金でしょ?」
と思うかもしれません。
もちろん老後のためでもありますが、それだけではありません。
国民年金には、
- 老後の生活を支える「老齢基礎年金」
- 病気やケガなどで障害が残った場合の「障害基礎年金」
- 一家の働き手が亡くなった場合などの「遺族基礎年金」
といった役割があります。
そのため、単純に「将来のために払うお金」と考えるより、万が一のときにも関係する公的な保障制度と考えると分かりやすいでしょう。
大学生なら「学生納付特例」が使える
とはいえ、
「大学生で毎月年金を払うのはきつい……」
という人もいるでしょう。
そこで用意されているのが学生納付特例制度です。
学生で、本人の前年所得が一定以下などの条件を満たしている場合、申請して承認されると、在学中の国民年金保険料の納付が猶予されます。
ここで重要なのは、
「何もしなくても払わなくていい」わけではない
ということです。
学生納付特例を利用するには、申請が必要です。
学生納付特例と「未納」は違う
これはかなり大切なので覚えておきましょう。
未納の場合
保険料を払わず、必要な手続きもしていない状態です。
学生納付特例の場合
申請して承認を受け、保険料の支払いを猶予してもらっている状態です。
この2つは全く同じではありません。
学生納付特例が承認された期間は、年金の受給資格期間には含まれます。
ただし、そのままだと老後に受け取る老齢基礎年金の額には反映されません。
あとから保険料を「追納」することもできます。
そのため、
「払えないから放置」ではなく、「学生納付特例を申請する」
ことが大切です。
アルバイトをすると社会保険に入ることもある?
ここも大学生が勘違いしやすいところです。
「学生だからアルバイト先の社会保険には入らない」
と思っている人もいるかもしれません。
しかし、働き方や勤務先などによっては、健康保険・厚生年金の加入対象になる場合があります。
一方で、短時間労働者に対する社会保険の適用には「学生ではないこと」という条件があるため、一般的な大学生のアルバイトはこの短時間労働者の適用対象から除外されます。
ただし、学生であっても、通常の労働者の4分の3以上の時間・日数で働く場合など、別の基準によって加入対象になるケースがあります。
そのため、
「大学生だから絶対に社会保険に入らない」
とは言い切れません。
働き方によって判断が変わるので、勤務先から社会保険加入について案内された場合は確認しましょう。
「130万円の壁」と「150万円の壁」は何が違う?
ここまで読んで、
「結局、130万円と150万円って何なの?」
と思った人もいるでしょう。
簡単に整理すると、
| 年収ライン | 主に関係するもの | 大学生へのポイント |
|---|---|---|
| 130万円未満 | 健康保険の扶養 | 23歳以上などでは重要 |
| 150万円未満 | 健康保険の扶養 | 19~22歳は原則こちら |
| 136万円以下 | 税金上の扶養 | 2026年分の給与収入の目安 |
| 197万円以下 | 特定親族特別控除 | 19~22歳の親族が対象 |
このように、同じ「扶養」という言葉でも制度が違います。
だからこそ、
「年収○万円なら扶養から外れる」
と一言で考えるのは危険です。
税金なのか、健康保険なのか、年金なのかを分けて考える必要があります。
詳しい年収ラインについては、大学生の扶養はいくらまで?103万円・130万円・150万円など年収ラインを整理でまとめています。
大学生が覚えておきたい社会保険のポイント
ここまでの内容を、大学生向けにまとめると次のようになります。
①健康保険
親の健康保険の扶養に入れる場合があります。
19歳以上23歳未満なら、年間収入の基準は原則として150万円未満です。
②国民年金
20歳になると原則として加入が必要です。
③学生納付特例
学生で所得などの条件を満たせば、申請によって国民年金保険料の納付を猶予してもらえます。
④アルバイト先の社会保険
大学生だから必ず対象外というわけではありません。
働く時間や日数などによって加入対象になる場合があります。
⑤税金とは別に考える
健康保険の扶養と、親の税金における扶養は別制度です。
「150万円だから税金も大丈夫」という意味ではありません。
まとめ:大学生も社会保険について知っておこう
社会保険は、大学生にとっても無関係ではありません。
特に覚えておきたいのは、
- 健康保険は親の扶養に入れる場合がある
- 19~22歳は健康保険の扶養が原則150万円未満
- 20歳になると国民年金への加入が必要
- 学生なら学生納付特例を利用できる場合がある
- アルバイトの働き方によっては社会保険加入が必要になることもある
- 税金の扶養と社会保険の扶養は別物
ということです。
大学生はアルバイトを始めたり、収入が増えたり、20歳になったりすることで、少しずつ社会保険との関わりが増えていきます。
「知らなかった」で損をしないためにも、最低限の仕組みは知っておきましょう。
まずは、大学生が知っておきたいお金の基本|税金・保険・扶養をわかりやすく解説から、お金の基本をまとめて確認するのもおすすめです。
また、アルバイトをしている人は、アルバイトの税金はどうなる?大学生が知っておきたい年収と税金もあわせて読むと、税金と社会保険の違いがより分かりやすくなります。
コメント