「バイト代は入ってくるけど、なぜかお金が残らない……」
「今月あといくら使っていいのか分からない……」
大学生になると、自分でお金を管理する機会が増えてきます。
アルバイト代や仕送りなどの収入があっても、計画的に使わなければ、気づいたときにはお金がなくなっていることもあります。
だからといって、毎日の支出を1円単位で細かく記録する必要はありません。
大切なのは、
「いくら入ってきて、いくら使って、いくら残ったのか」
を把握することです。
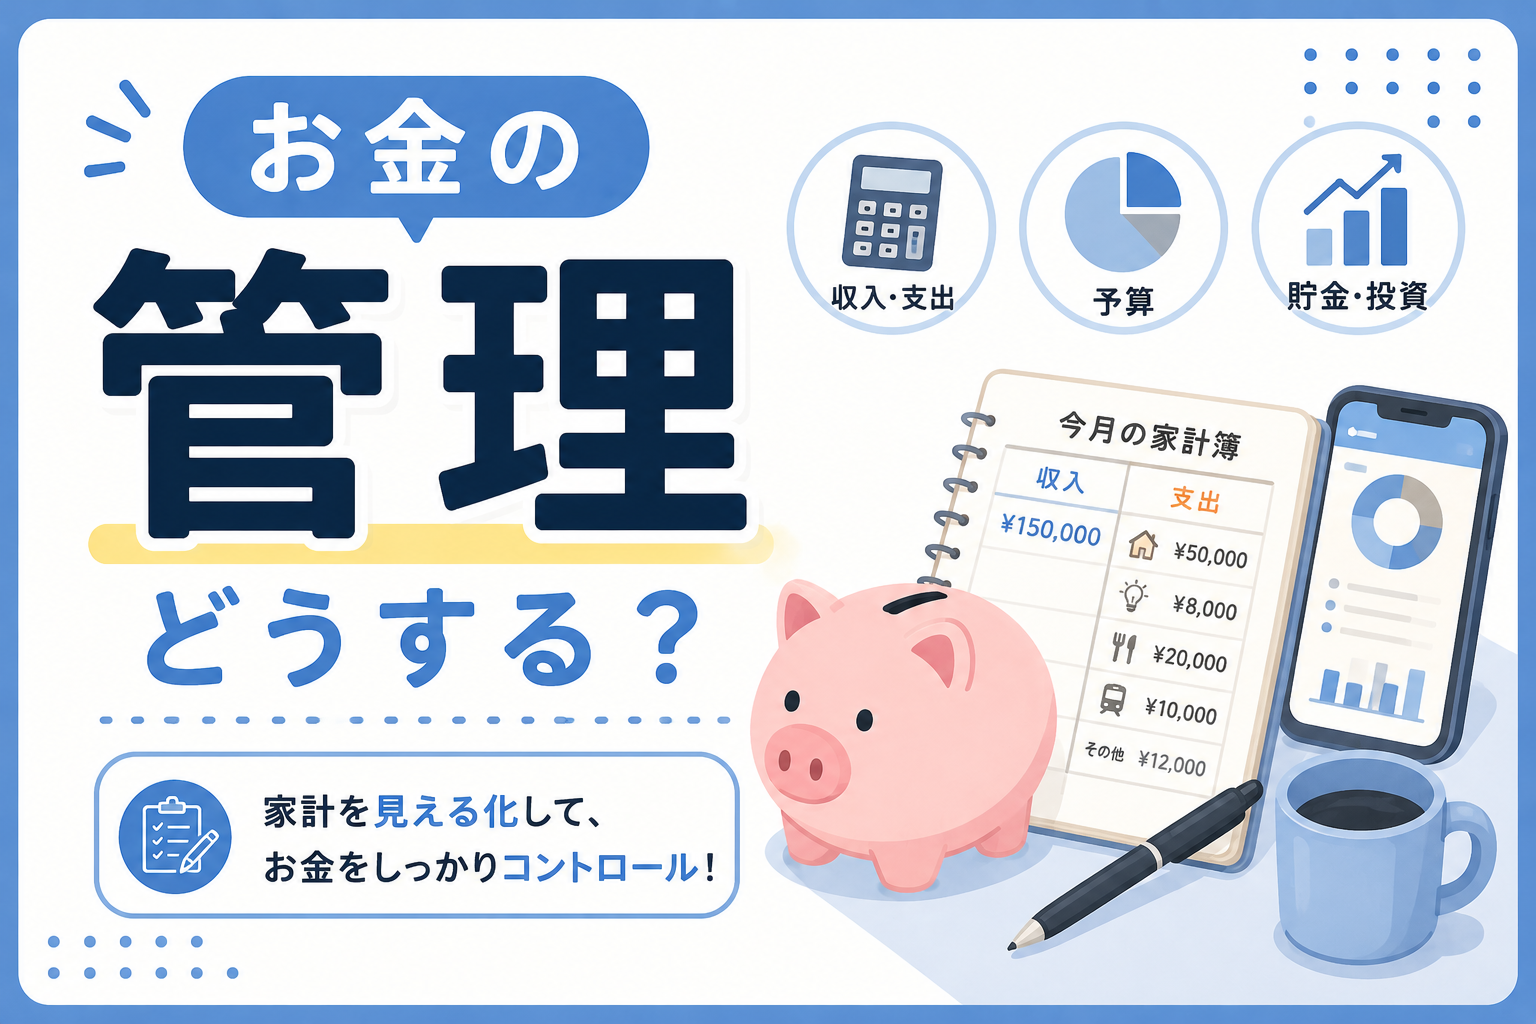
この記事では、大学生でも簡単にできるお金の管理方法を、家計簿・銀行口座・予算の決め方に分けて解説します。
「お金の管理が苦手」という人は、できるところから始めてみましょう。
大学生がお金を管理するための3つの基本
まずは、次の3つを意識してみてください。
- 収入を把握する
- 支出を把握する
- 使うお金と貯めるお金を分ける
難しいことをする必要はありません。
この3つができるだけでも、自分のお金の流れがかなり分かりやすくなります。
① 毎月の収入を把握する
最初に確認するのは「毎月いくら入ってくるのか」です。
大学生の場合、主な収入には、
- アルバイト代
- 仕送り
- 奨学金
- お小遣い
- その他の収入
などがあります。
毎月金額が変わる場合は、過去数ヶ月の平均を参考にしてもいいでしょう。
例えば、
4月:8万円
5月:7万円
6月:9万円
なら、平均すると月8万円程度です。
この金額を基準にして、毎月の予算を考えていきます。
収入が毎月変わる人は少なめに見積もる
アルバイトのシフトによって収入が変わる人は、最も多かった月ではなく、少なめの収入を基準にするのがおすすめです。
例えば、
「だいたい月7〜9万円」
という人なら、
「毎月9万円使える」
と考えるのではなく、
「7万円でも生活できるようにする」
という考え方です。
収入が多い月は、その分を貯金に回せます。
② 毎月の支出を把握する
次に、自分が何にお金を使っているのか確認します。
大学生なら、
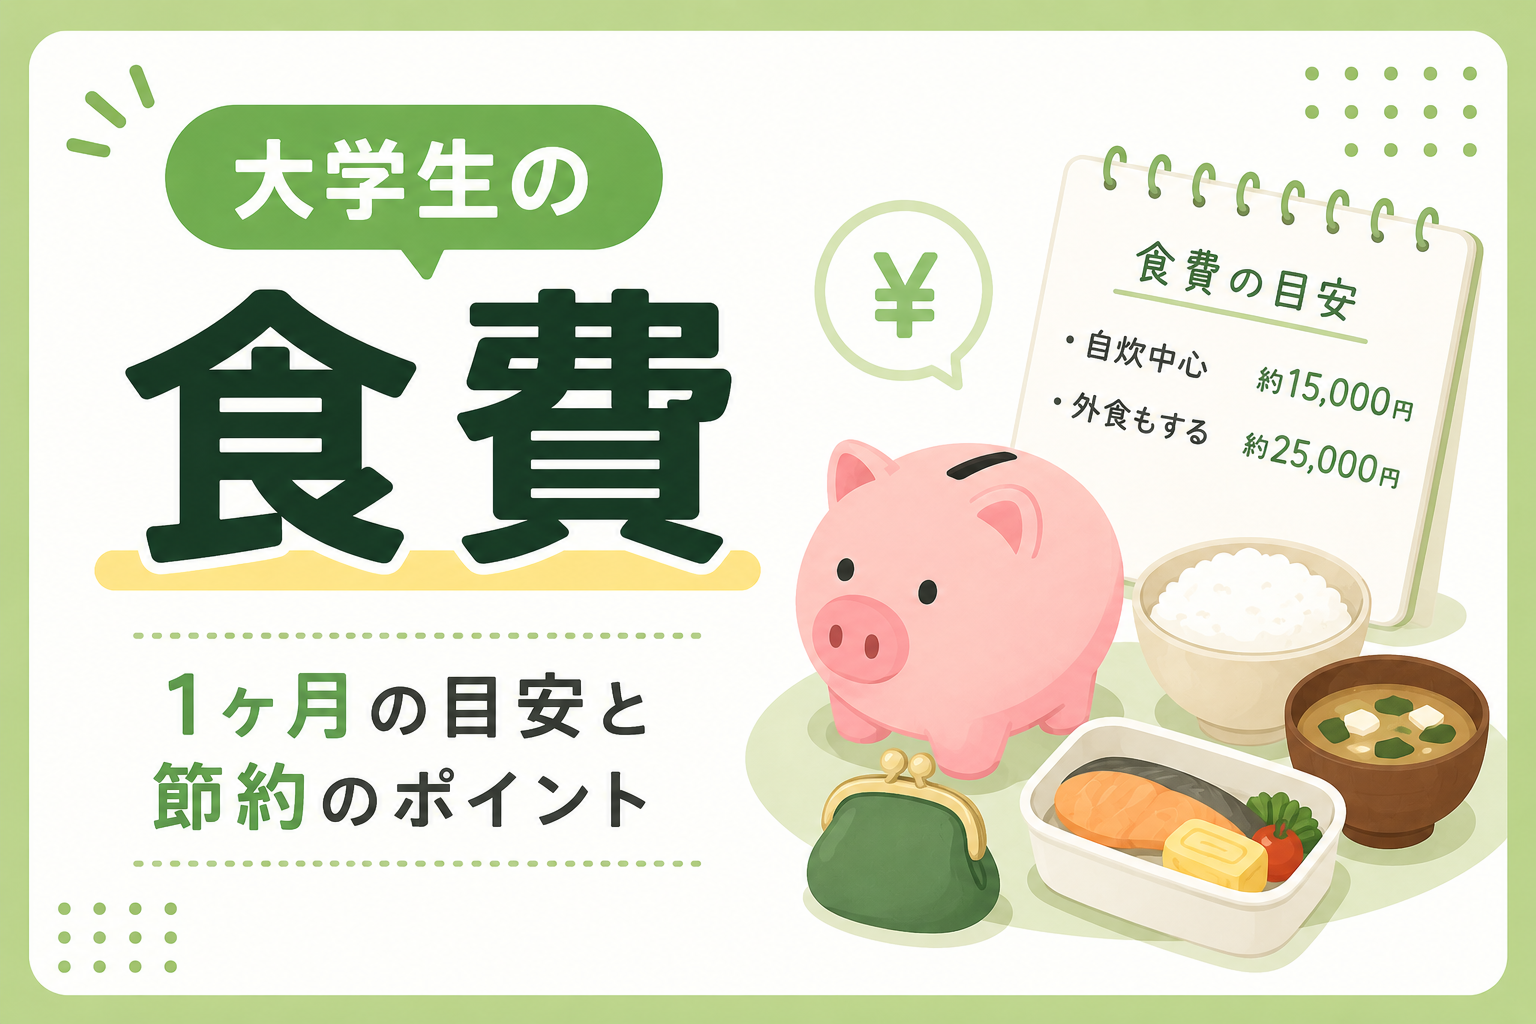
- 食費
- 交通費
- 家賃
- 光熱費
- 通信費
- 趣味
- 交際費
- 洋服・美容
- サブスク
- 日用品
などがあります。
最初から細かく分類する必要はありません。
まずは、
「毎月いくら使っているのか」
を把握することを目標にしましょう。
③ 固定費と変動費を分ける
支出を管理するときは、固定費と変動費を分けると分かりやすくなります。
固定費
毎月ある程度決まって発生する支出です。
例えば、
- 家賃
- スマホ料金
- インターネット
- サブスク
- 保険
などがあります。
変動費
月によって金額が変わる支出です。
例えば、
- 食費
- 交際費
- 趣味
- 交通費
- 日用品
などがあります。
固定費については、すでに紹介したように、一度見直すことで継続的な節約につながる場合があります。
④ 家計簿をつけてみる
お金の管理方法として分かりやすいのが家計簿です。
ただし、
「家計簿=毎日細かく記録するもの」
と考える必要はありません。
自分が続けやすい方法でOKです。
スマホで管理する
家計簿アプリを使えば、スマートフォンから支出を記録できます。
銀行口座やカードと連携できるサービスもありますが、利用する場合はサービスの安全性や設定内容を確認しましょう。
メモで管理する
もっと簡単に始めたいなら、スマートフォンのメモでも十分です。
例えば、
9月
食費:20,000円
交通費:5,000円
趣味:10,000円
交際費:15,000円
その他:5,000円
という程度でも構いません。
1ヶ月だけ記録してみる
「毎日家計簿をつけるのは面倒」という人は、まず1ヶ月だけ記録してみましょう。
1ヶ月分を見るだけでも、
「外食が多かった」
「コンビニにかなり使っていた」
など、自分のお金の使い方が見えてきます。
⑤ 1ヶ月の予算を決める
お金を管理するうえで、かなり重要なのが予算です。
例えば、
バイト代:8万円
なら、
- 貯金:1万円
- 食費:2万円
- 交通費:5,000円
- 趣味:1万円
- 交際費:1万5,000円
- その他:1万円
など、大まかに決めます。
合計が8万円になるようにする必要があります。
ただし、実際の支出は毎月変わるので、最初から完璧に設定する必要はありません。
1ヶ月生活してみて、
「食費が足りなかった」
「趣味に使いすぎた」
などがあれば、翌月に調整しましょう。
⑥ 「自由に使えるお金」を決める
細かい予算管理が苦手な人には、もっとシンプルな方法もあります。
例えば、
「今月自由に使えるのは3万円」
と決める方法です。
生活に必要なお金や貯金分を先に確保し、残った金額を自由に使います。
これなら、
「今月あといくら使える?」
ということが分かりやすくなります。
⑦ 銀行口座を使い分ける
お金の管理が苦手な人は、銀行口座を目的別に分ける方法もあります。
例えば、
生活用口座
バイト代などを受け取り、普段の支払いに使う口座。
貯金用口座
基本的に使わず、貯金を保管しておく口座。
このように分けることで、
「口座にあるお金=全部使っていいお金」
という状態を防ぎやすくなります。
ただし、口座を増やしすぎると管理が面倒になるので、必要な範囲で使い分けましょう。
⑧ 貯金するお金を先に確保する
お金の管理では、
「余ったら貯金」
より、
「先に貯金する」
ほうが分かりやすい場合があります。
例えば、
バイト代8万円
↓
貯金1万円
↓
残り7万円で生活
という形です。
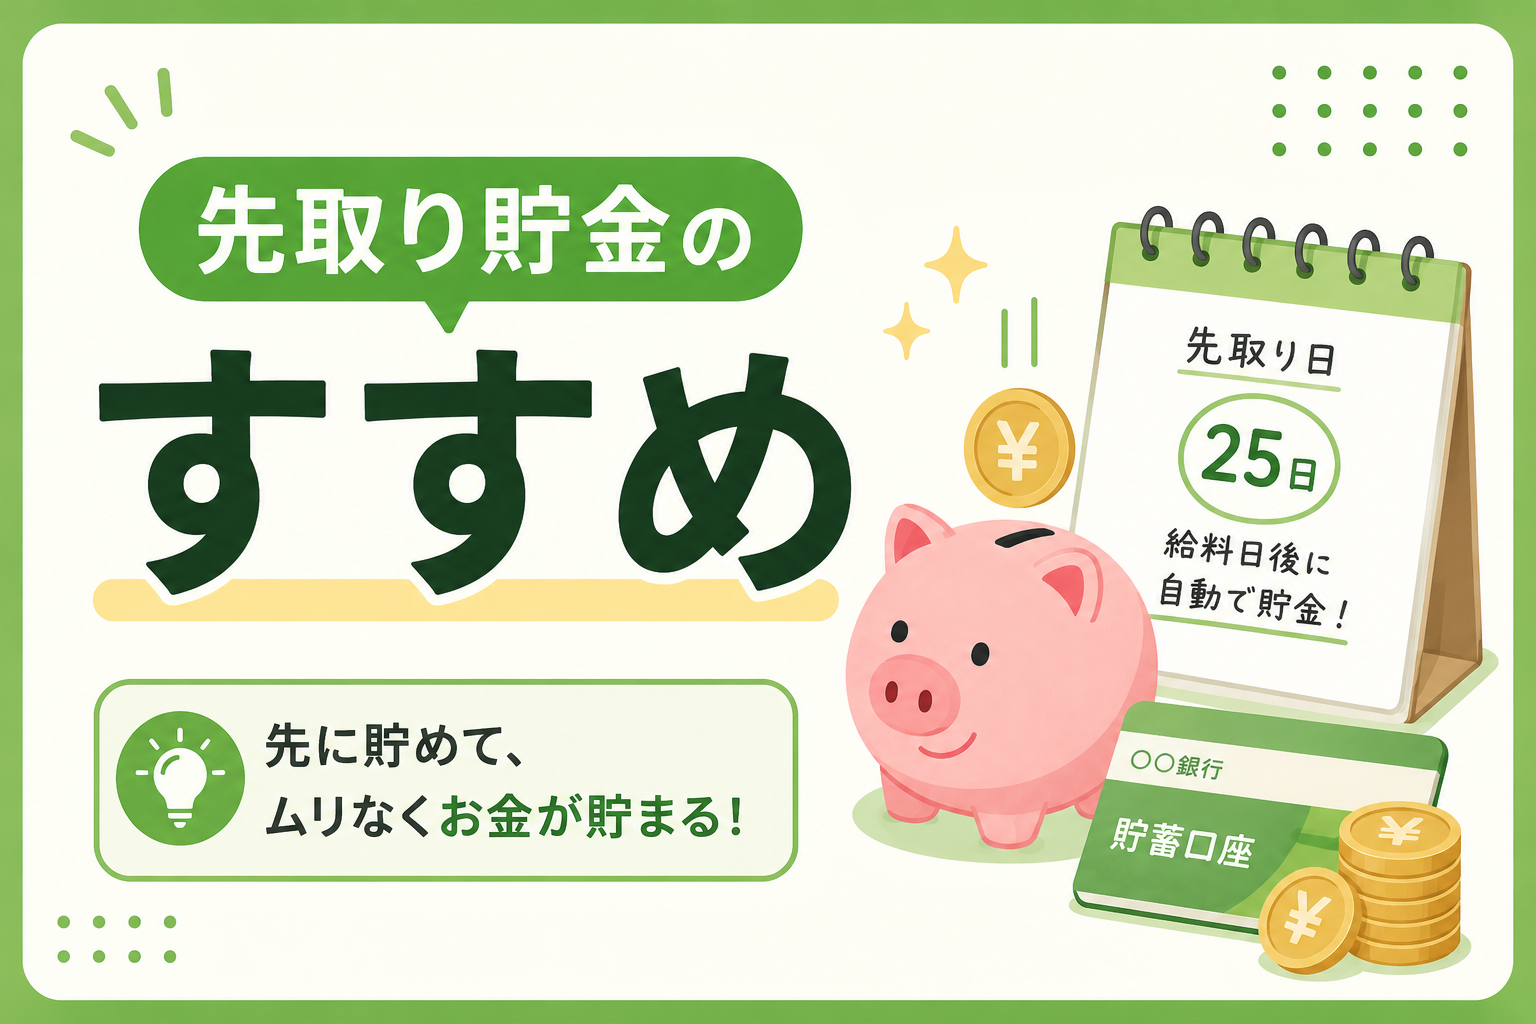
これが先取り貯金です。
先取り貯金については、次の記事で詳しく解説します。
⑨ クレジットカードやキャッシュレス決済を管理する
大学生の場合、クレジットカードやスマートフォン決済を利用する人もいるでしょう。
便利な一方で、
「今いくら使ったのか分からない」
という状態になりやすい点には注意が必要です。
例えば、
「カードだから今月はまだ大丈夫」
と考えて使い続けると、後からまとめて請求されます。
そのため、
「支払った日ではなく、使った時点で支出として考える」
ことがおすすめです。
例えば9月にカードで5,000円使ったなら、実際の引き落としが10月でも、9月の支出として管理します。
⑩ お金を使う前に「予算」を確認する
何か欲しいものを見つけたときは、
「欲しいかどうか」
だけではなく、
「今月の予算に入っているか」
も考えてみましょう。
例えば、自由に使えるお金が1万円しかないのに、8,000円の商品を購入すれば、その月に使えるお金の大部分を使うことになります。
欲しいものを我慢する必要はありません。
ただし、
「買ったら今月あといくら使える?」
と考える習慣を作ることが大切です。
大学生のおすすめお金管理ルール
ここまで紹介した方法を、シンプルなルールにまとめてみましょう。
ルール① 給料が入ったら貯金する
まず貯金分を確保します。
ルール② 固定費を確認する
毎月何にお金を払っているのか確認します。
ルール③ 自由に使える金額を決める
残ったお金をすべて自由に使える状態にせず、予算を決めます。
ルール④ 月末に振り返る
「今月は何に使ったのか」を確認します。
ルール⑤ 翌月に調整する
使いすぎたところを少し改善します。
この繰り返しだけでも、かなりお金を管理しやすくなります。
お金の管理で大切なのは「完璧にやらない」こと
家計簿を始めると、
「毎日1円単位で記録しないといけない」
と思ってしまう人もいるかもしれません。
しかし、最初から完璧を目指す必要はありません。
むしろ、
「面倒になって1ヶ月でやめる」
ほうが問題です。
最初は、
「今月いくら使った?」
を確認できれば十分です。
慣れてきたら、食費や趣味など、項目を細かくしていきましょう。
お金の管理は「増やす」より「流れを見る」
大学生のお金の管理で重要なのは、
「とにかく節約する」
ことではありません。
まず、
収入 → 支出 → 貯金
というお金の流れを把握しましょう。
例えば、
バイト代8万円
↓
貯金1万円
↓
生活費5万円
↓
趣味・遊び2万円
という流れが分かっていれば、
「今月あといくら使える?」
という判断もしやすくなります。
お金の流れが見えるようになると、無駄な支出にも気づきやすくなります。
貯金が増えてきたら「目的別」に考える
お金を管理できるようになったら、貯金にも目的を持たせてみましょう。
例えば、
生活防衛用のお金
→ 急な出費などに備える
旅行・大きな買い物用のお金
→ 使う予定のあるお金
将来のためのお金
→ すぐには使わないお金
というように分けて考えます。
「全部同じ貯金」と考えるよりも、目的が分かれているほうが使う判断もしやすくなります。
まとめ:大学生のお金管理はシンプルでOK
大学生がお金を管理するなら、まず次のことを意識してみましょう。
- 毎月の収入を把握する
- 支出を把握する
- 固定費と変動費を分ける
- 家計簿をつけてみる
- 1ヶ月の予算を決める
- 自由に使えるお金を決める
- 必要なら口座を使い分ける
- 貯金するお金を先に確保する
- キャッシュレス決済を管理する
- 買い物前に予算を確認する
最初から完璧に管理する必要はありません。
まずは、
「今月いくら入ってきて、いくら使ったのか」
を把握するところから始めてみましょう。
お金の流れが分かれば、どこを節約すればいいのかも見えてきます。
そして、貯金を安定して増やしたい人は、給料が入ったら自動的に貯金するなど、先取り貯金を取り入れるのもおすすめです。
次の記事では、先取り貯金の仕組みや具体的なやり方について、大学生向けに詳しく解説します。
お金を「なんとなく使う」状態から卒業して、自分でお金の流れをコントロールできるようにしていきましょう。
コメント