「NISAには投資枠が2種類あるって聞いたけど、何が違うの?」
「つみたて投資枠と成長投資枠、どっちを使えばいいの?」
NISAを始めようとすると、「つみたて投資枠」「成長投資枠」という言葉が出てきます。
名前だけ見ると少し難しく感じますが、仕組み自体はそれほど複雑ではありません。
この記事では、NISAの2つの投資枠について、
- それぞれ年間いくらまで投資できるのか
- 何に投資できるのか
- 2つの枠は併用できるのか
- 1,800万円の非課税保有限度額とは何なのか
- 大学生や投資初心者はどちらを使えばいいのか
を初心者向けにわかりやすく解説します。
NISAの投資枠は2種類
現在のNISAには、
「つみたて投資枠」
「成長投資枠」
の2つがあります。
この2つは別々のNISA口座を作るという意味ではなく、1つのNISA制度の中にある2つの投資枠です。
しかも、2つの枠は併用できます。
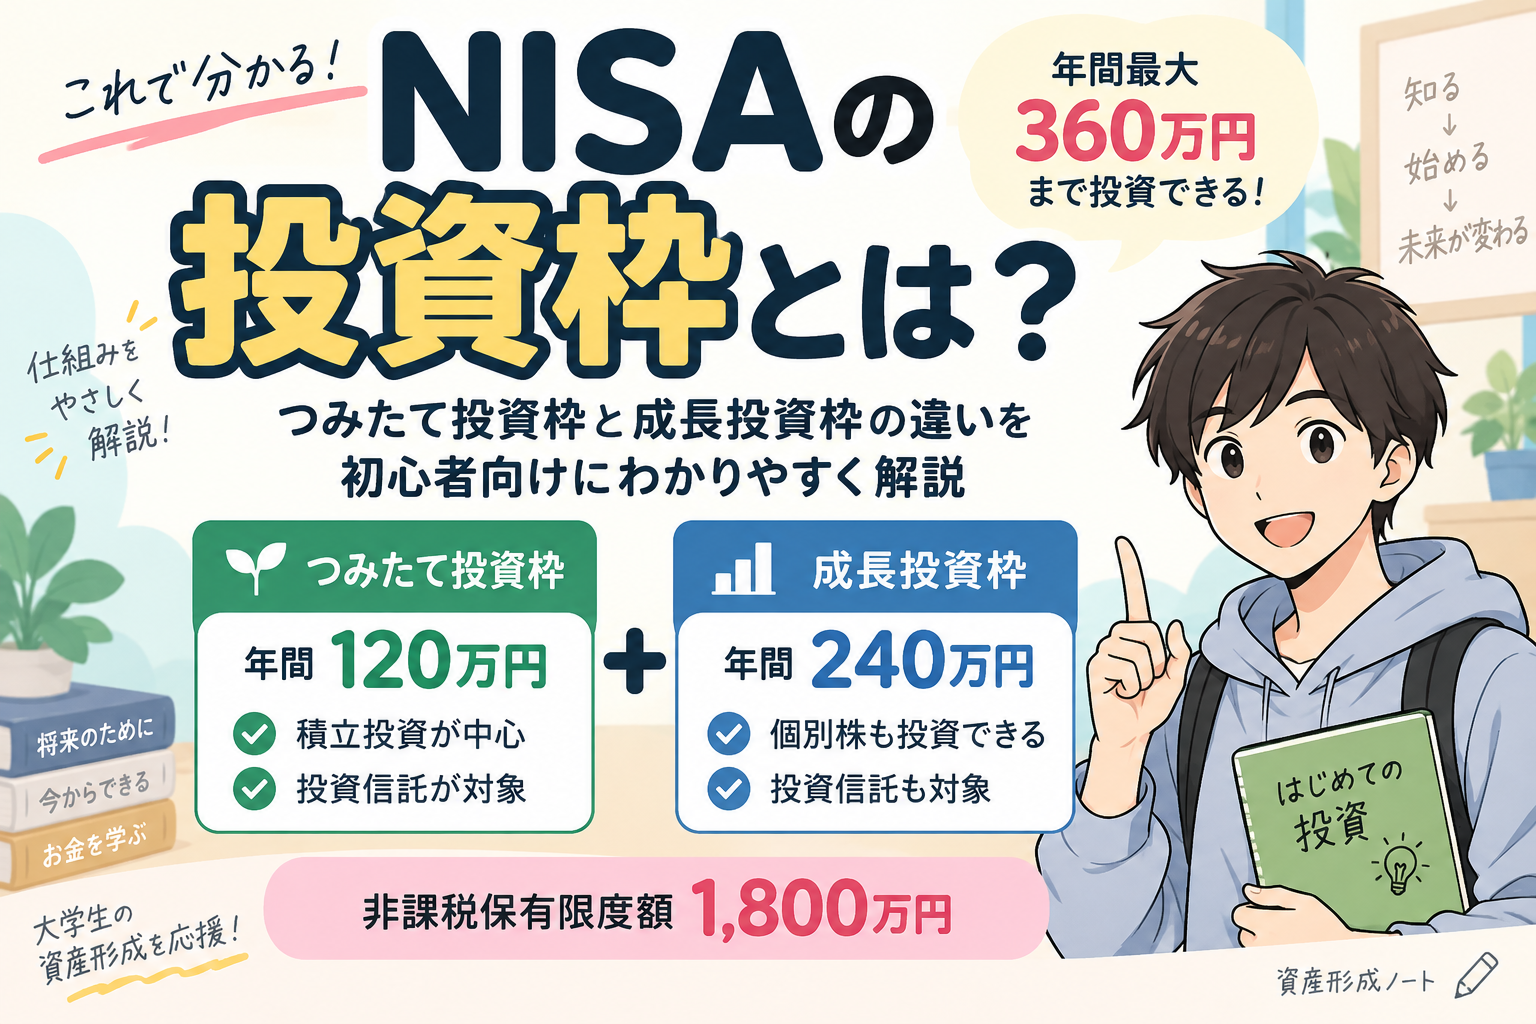
年間の投資枠は、
- つみたて投資枠:120万円
- 成長投資枠:240万円
となっており、合計すると年間最大360万円まで投資できます。
ただし、ここで注意したいのが、
「年間360万円まで投資できる=360万円投資しなければならない」ではない
ということです。
年間の投資枠はあくまで「投資できる上限」です。
大学生の場合、年間360万円もの資金を投資できる人は多くないでしょう。
月5,000円、月1万円など、自分の生活に無理のない金額から始めても問題ありません。
つみたて投資枠とは?
つみたて投資枠は、名前の通り積立投資を中心に利用するための投資枠です。
年間の投資枠は120万円です。
つみたて投資枠では何に投資できる?
つみたて投資枠では、長期・積立・分散投資に適した一定の投資信託が対象になっています。
つまり、好きな株を何でも購入できるわけではありません。
金融庁が定めた基準を満たした投資信託などが対象になっています。
そのため、
「どの株を買えばいいかわからない」
「投資を始めたいけど、個別株を選ぶ自信がない」
という初心者でも利用しやすい枠です。
つみたて投資枠のイメージ
例えば、毎月1万円を積み立てる場合、
1万円 × 12か月 = 年間12万円
です。
年間120万円まで投資できるので、月1万円程度の積立なら年間投資枠を大きく余らせることになります。
しかし、それで問題ありません。
NISAは投資枠を使い切ることが目的ではないからです。
成長投資枠とは?
成長投資枠は、つみたて投資枠よりも幅広い商品に投資できる投資枠です。
年間の投資枠は240万円です。
成長投資枠では、上場株式や一定の投資信託などが対象となっています。
そのため、
「この会社の株を買いたい」
というような個別株への投資をしたい場合には、成長投資枠が活用できます。
例えば、個別株を100株購入したり、投資信託を購入したりすることができます。
ただし、成長投資枠なら何でも購入できるわけではありません。
整理・監理銘柄や、一定の投資信託などは対象外となっています。
つみたて投資枠と成長投資枠は併用できる?
併用できます。
ここはNISAを理解するうえで重要なポイントです。
例えば、
- つみたて投資枠 → 投資信託を毎月積立
- 成長投資枠 → 個別株を購入
という使い方ができます。
また、成長投資枠でも積立投資をすることができます。
つまり、
「つみたて投資枠=積立しかできない」
「成長投資枠=個別株しか買えない」
というわけではありません。
金融庁も、つみたて投資枠で積立をしながら成長投資枠で一括投資する方法や、成長投資枠でも積立投資をする方法を紹介しています。
NISAの非課税保有限度額は1,800万円
ここから少しややこしくなります。
NISAには、年間の投資枠とは別に、
「非課税保有限度額」
があります。
現在のNISAでは、非課税保有限度額は1,800万円です。
「年間360万円まで投資できるのに、1,800万円ってどういうこと?」
と思うかもしれません。
簡単に言えば、
年間の投資上限:1年間に投資できる金額
非課税保有限度額:NISAで非課税のまま保有できる投資商品の取得価額の上限
という違いです。
成長投資枠には1,200万円の上限がある
さらに注意したいのが、成長投資枠です。
NISA全体の非課税保有限度額は1,800万円ですが、そのうち成長投資枠として利用できるのは最大1,200万円です。
つまり、
1,800万円 + 1,200万円
ではありません。
1,800万円の中に、成長投資枠の1,200万円が含まれています。
イメージすると、
NISA全体:1,800万円
└ 成長投資枠:最大1,200万円
という関係です。
そのため、1,800万円すべてを成長投資枠だけで使うことはできません。
一方で、金融庁によると、つみたて投資枠だけで1,800万円を使い切ることは可能です。
NISAの投資枠は「使い切る必要がない」
NISAについて調べていると、
「年間360万円まで投資できる!」
という数字が目に入ります。
しかし、大学生や投資初心者の場合、
「360万円も投資できない……」
と思うかもしれません。
もちろん問題ありません。
例えば、
月5,000円の場合
5,000円 × 12か月
= 年間6万円
月1万円の場合
1万円 × 12か月
= 年間12万円
月3万円の場合
3万円 × 12か月
= 年間36万円
このように、自分が無理なく続けられる金額で利用すればOKです。
NISAは「投資枠を全部使う制度」ではなく、投資による利益を非課税にできる制度と考えるとわかりやすいでしょう。
大学生はどちらの投資枠を使えばいい?
大学生の場合、まずはつみたて投資枠から検討するのがおすすめです。
理由は、少額から始めやすく、長期・積立・分散投資を実践しやすいからです。
例えば、
毎月5,000円
毎月1万円
といった金額から始めることもできます。
一方で、
「個別株を買ってみたい」
「自分で企業を選んで投資したい」
という場合は、成長投資枠も選択肢になります。
ただし、個別株は値動きが大きくなる場合もあるため、生活費や学費など、必要なお金まで投資に回さないことが大切です。
つみたて投資枠と成長投資枠、どっちが正解?
結論として、どちらが正解というわけではありません。
投資の目的によって使い分ければOKです。
投資初心者・コツコツ投資したい人
→ つみたて投資枠
個別株にも投資したい人
→ 成長投資枠
両方やりたい人
→ 2つを併用
という考え方で大丈夫です。
また、つみたて投資枠だけを使うこともできますし、成長投資枠だけを使うこともできます。
ただし、成長投資枠だけを利用する場合でも、非課税保有限度額は1,200万円までです。
NISAの投資枠を整理すると
最後に、ここまでの内容をまとめてみましょう。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 併用 | できる | できる |
| 主な対象 | 一定の投資信託 | 上場株式・投資信託など |
| 非課税保有限度額 | 1,800万円まで利用可能 | 1,200万円まで |
| 向いている人 | 積立をしたい人 | 個別株などにも投資したい人 |
NISA全体では、
年間最大360万円
非課税保有限度額1,800万円
という大きな投資枠があります。
ただし、大学生が無理に大きな金額を投資する必要はありません。
まずは自分の収入や貯金、生活費などを考えたうえで、無理のない金額から始めることが大切です。
まとめ
NISAには、
「つみたて投資枠」
「成長投資枠」
の2つがあります。
つみたて投資枠は年間120万円、成長投資枠は年間240万円まで投資でき、2つを合わせると年間最大360万円です。
また、NISA全体の非課税保有限度額は1,800万円で、そのうち成長投資枠は1,200万円までとなっています。
とはいえ、投資初心者がいきなり大きな金額を投資する必要はありません。
「毎月5,000円から始める」
「毎月1万円から始める」
というように、自分に合った金額でコツコツ続けることも立派なNISAの活用方法です。
NISAをこれから始める大学生の方は、まずは自分の生活に無理のない範囲で投資を始めてみましょう。
大学生のNISAについてもっと知りたい方はこちら
「そもそもNISAってどんな制度?」
「大学生でもNISAを始められる?」
という方は、こちらの記事も参考にしてください。
👉 大学生のNISAはどう使う?初心者向けに仕組みと始め方をわかりやすく解説
コメント